

 登录
12 某商店对某种商品进行促销,将每件标价为3元的该商品按如下方式优惠销售:若一次性购买不超过5件,则按原价付款;若一次性购买5件以上,则超过部分打八折。用27元最多可以购买
10
件该商品。答案
12. 10
解析
【分析】
解题时首先明确优惠属于分段计费规则:购买不超过5件按原价付款,超过5件时仅超过部分打八折。第一步先计算买5件的总花费,判断27元对应的购买量是否超过5件;若超过,先扣除5件的原价花费,剩余的钱按打折后的单价计算可购买的数量,最后将两部分数量相加就是最多可购买的总件数,也可通过列一元一次不等式求解,保证总花费不超过27元。
【解析】
方法一(算术法):
1. 计算购买5件商品的费用:$3×5=15$元,因为$15<27$,所以购买数量超过5件。
2. 超过5件的部分每件单价为:$3×0.8=2.4$元。
3. 扣除5件的费用后剩余金额:$27-15=12$元。
4. 剩余金额可购买的打折商品数量:$12÷2.4=5$件。
5. 最多可购买的总数量:$5+5=10$件。
方法二(不等式法):
设用27元可以购买$x$件该商品,由题意可知$x>5$,总花费不超过27元,可列不等式:
$3×5 + 3×0.8×(x-5) ≤ 27$
化简得:$15 + 2.4(x-5) ≤27$
移项计算:$2.4(x-5)≤12$
两边同除以2.4:$x-5≤5$
解得:$x≤10$
即最多可以购买10件。
【答案】
10
【知识点】
分段计费问题,打折销售计算,一元一次不等式应用
【点评】
本题结合生活中的促销场景,考查分段计费的实际应用,解题的核心是准确区分不同购买量对应的计费规则,避免直接将所有商品按折扣价计算的错误,理清分段逻辑即可顺利求解。
【难度系数】
0.7
13 儿童节期间,文具店举行促销活动,同时购买一个书包和一个文具盒可以打八折,比标价便宜13.2元.已知每个书包的标价比每个文具盒的标价的3倍少6元,则每个书包和每个文具盒的标价分别是多少元?
答案
13. 设每个文具盒的标价为 $x$ 元,则每个书包的标价为$(3x-6)$元.由题意,得$(1-\dfrac{8}{10})(x+3x-6)=13.2$,解得 $x=18$,则 $3x-6=48$. 所以每个书包和每个文具盒的标价分别是 48 元和 18 元
解析
【分析】
这是一道销售打折类的一元一次方程应用题,解题时首先明确未知量:题目要求书包和文具盒的标价,已知两者的数量关系,因此可以设较小的未知量(文具盒标价)为x元,用含x的式子表示书包的标价;其次找准等量关系:打八折便宜的金额 = 两种商品总标价×(1-折扣率),已知便宜了13.2元,打八折即优惠了原价的20%,据此列方程求解即可。
【解析】
解:设每个文具盒的标价为$x$元,则每个书包的标价为$(3x-6)$元。
根据题意,优惠金额为总标价的$(1-\dfrac{8}{10})$,可列方程:
$(1-\dfrac{8}{10})(x + 3x - 6) = 13.2$
化简得:$0.2(4x - 6) = 13.2$
两边同时除以0.2得:$4x - 6 = 66$
移项合并得:$4x = 72$
解得:$x = 18$
则书包的标价为$3x - 6 = 3×18 - 6 = 48$(元)
【答案】
每个书包的标价是48元,每个文具盒的标价是18元
【知识点】
1. 一元一次方程的应用
2. 销售折扣计算
【点评】
本题是贴近生活实际的应用题,核心考查用方程解决实际问题的能力,解题关键是准确找到优惠金额与商品总标价、折扣率之间的等量关系,同时根据两个未知量的数量关系合理设元,可降低解方程的难度。
【难度系数】
0.8
14 某校七年级社会实践小组去商场调查商品的销售情况,了解到该商场以每件80元的价格购进了某品牌衬衫500件,并以每件120元的价格销售了400件,商场准备采取促销措施,将剩下的衬衫降价销售。请你帮商场计算一下,当每件衬衫降价多少元时,销售完这批衬衫正好达到盈利45%的预期目标?
答案
14. 设每件衬衫降价 $x$ 元. 由题意,得 $120×400+(500-400)×(120-x)=500×80×(1+45\%)$,解得 $x=20$. 所以当每件衬衫降价 20 元时,销售完这批衬衫正好达到盈利 45%的预期目标
解析
【分析】
这是一道销售盈亏类的一元一次方程应用题,解题的核心是找准等量关系:销售完这批衬衫的总销售额 = 这批衬衫的总成本 × (1 + 预期盈利率)。我们可以先设每件衬衫降价x元,分别表示出已售400件的销售额、剩余100件降价后的销售额,两者相加得到总销售额,再结合总成本和45%的盈利率列出方程,求解即可得到降价金额。
【解析】
解:设每件衬衫降价$x$元。
根据题意,总销售额由两部分组成:已售400件的销售额为$120×400$,剩余$(500-400)$件降价后的销售额为$(500-400)×(120-x)$;
这批衬衫的总成本为$500×80$,要达到盈利45%的目标,总销售额需等于$500×80×(1+45\%)$,因此列方程:
$120×400+(500-400)×(120-x)=500×80×(1+45\%)$
计算得:
$48000 + 100×(120-x) = 40000×1.45$
$48000 + 12000 - 100x = 58000$
$60000 - 100x = 58000$
移项得:
$100x = 60000 - 58000$
$100x = 2000$
解得:$x=20$
【答案】
当每件衬衫降价20元时,销售完这批衬衫正好达到盈利45%的预期目标。
【知识点】
1. 一元一次方程的应用
2. 销售盈亏计算
【点评】
本题是销售类应用题的典型题型,解题的关键是理清各数量之间的关系,准确抓住“总销售额=总成本×(1+盈利率)”这一等量关系列方程,计算时注意百分数的转化,避免运算错误。
【难度系数】
0.75
15 新华书店准备购进甲、乙两类中学生书刊. 每本乙类书刊的进价比每本甲类书刊的进价的$\frac{1}{2}$多3元,其中甲、乙两类书刊的进价和售价如下表:
| | 甲 | 乙 |
| --- | --- | --- |
| 进价/(元/本) |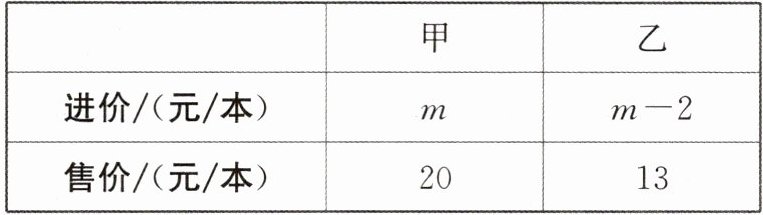 $m$ | $m-2$ |
| 售价/(元/本) | 20 | 13 |
(1)求甲、乙两类书刊的进价;
(2)新华书店第一次购进的甲、乙两类书刊共800本,全部售完后总利润(利润=售价-进价)为5750元,求购进的甲、乙两类书刊的本数;
(3)新华书店第二次购进了与第一次一样多的甲、乙两类书刊,由于两类书刊的进价都比第一次优惠了10%,新华书店准备对甲类书刊进行打折出售,让利于学生,乙类书刊的售价不变,全部售完后总利润比第一次还多赚10元,求甲类书刊打了几折.
| | 甲 | 乙 |
| --- | --- | --- |
| 进价/(元/本) |
$m$ | $m-2$ || 售价/(元/本) | 20 | 13 |
(1)求甲、乙两类书刊的进价;
(2)新华书店第一次购进的甲、乙两类书刊共800本,全部售完后总利润(利润=售价-进价)为5750元,求购进的甲、乙两类书刊的本数;
(3)新华书店第二次购进了与第一次一样多的甲、乙两类书刊,由于两类书刊的进价都比第一次优惠了10%,新华书店准备对甲类书刊进行打折出售,让利于学生,乙类书刊的售价不变,全部售完后总利润比第一次还多赚10元,求甲类书刊打了几折.
答案
15. (1)根据题意,得 $m-2=\dfrac{1}{2}m+3$,解得 $m=10$,所以 $m-2=8$. 所以甲类书刊的进价是 10 元/本,乙类书刊的进价是8 元/本 (2)设甲类书刊购进 $x$ 本,则乙类书刊购进$(800-x)$本.由题意,得$(20-10)x+(13-8)(800-x)=5\,750$,解得 $x=350$,则 $800-x=800-350=450$. 所以甲类书刊购进的本数为 350,乙类书刊购进的本数为 450 (3)设甲类书刊打了 $a$ 折. 根据题意,得 800 本书刊的总进价为$(350×10+450×8)×(1-10\%)=6\,390$(元),800 本书刊的总售价为 $350×20×\dfrac{a}{10}+450×13=(700a+5\,850)$元. 根据题意,得 $700a+5\,850-6\,390=5\,750+10$,解得 $a=9$,所以甲类书刊打了九折
解析
【分析】
(1)首先找题目给出的等量关系:每本乙类书刊的进价比每本甲类书刊进价的$\frac{1}{2}$多3元,结合表格中甲进价为$m$、乙进价为$m-2$,代入等量关系列一元一次方程,求解得到$m$的值后即可算出两类书刊的进价。
(2)已知两类书刊总购进数量为800本,总利润为5750元,可设甲类书刊购进$x$本,则乙类书刊购进$(800-x)$本,根据“总利润=甲类总利润+乙类总利润,单本利润=售价-进价”列方程求解,即可得到两类书刊的购进数量。
(3)先计算进价优惠10%后的总进价,再设甲类书刊打$a$折,甲的实际售价为原价乘$\frac{a}{10}$,根据“总利润=总售价-总进价,本次总利润=第一次总利润+10元”列方程求解,即可得到甲类书刊的折扣。
【解析】
(1)根据题意列方程:
$m-2=\frac{1}{2}m+3$
移项得$m-\frac{1}{2}m=3+2$
合并同类项得$\frac{1}{2}m=5$
解得$m=10$,因此乙类书刊进价为$m-2=10-2=8$(元/本)。
(2)设购进甲类书刊$x$本,则购进乙类书刊$(800-x)$本。
单本甲利润为$20-10=10$元,单本乙利润为$13-8=5$元,根据总利润列方程:
$(20-10)x+(13-8)(800-x)=5750$
去括号得$10x+4000-5x=5750$
合并同类项得$5x=1750$
解得$x=350$,因此乙类书刊数量为$800-350=450$(本)。
(3)设甲类书刊打了$a$折。
优惠后总进价:$(350×10+450×8)×(1-10\%)=7100×0.9=6390$(元)
总售价为:$350×20×\frac{a}{10}+450×13=700a+5850$
根据总利润比第一次多10元列方程:
$700a+5850-6390=5750+10$
化简得$700a-540=5760$
移项得$700a=6300$
解得$a=9$。
【答案】
(1)甲类书刊进价为10元/本,乙类书刊进价为8元/本;
(2)购进甲类书刊350本,乙类书刊450本;
(3)甲类书刊打了九折。
【知识点】
一元一次方程的应用,销售利润计算,折扣问题
【点评】
本题是销售类实际应用的典型题型,分层设问难度逐步提升,核心是找准不同情境下的等量关系,熟练运用利润、售价、进价、折扣之间的计算公式列方程即可求解。
【难度系数】
0.7
