
 登录
6.将一种自行车按进价提高40%后标价,又以八折优惠卖出,结果每辆车仍获利100元,这种自行车每辆的进价是多少元?设这种自行车每辆的进价是x元,则所列方程为
$(1+40\%)×0.8x -x=100$
。答案
6. $(1+40\%)×0.8x -x=100$
解析
【分析】
这是一道销售类的一元一次方程应用题,解题核心是找到利润对应的等量关系:利润=实际售价-进价。我们可以按以下步骤思考:①先明确已知量和未知量,设进价为x元;②推导标价:进价提高40%后标价,即标价=进价×(1+40%),可用含x的式子表示为(1+40%)x;③推导实际售价:以八折优惠卖出,即售价=标价×0.8,代入上面的标价可得到售价的表达式;④最后根据“获利100元”即售价减进价等于100,代入对应表达式就能列出方程。
【解析】
设这种自行车每辆的进价是x元。
第一步:计算标价,按进价提高40%后的标价为:$(1+40\%)x$ 元;
第二步:计算实际售价,以八折卖出,实际售价为标价的80%,即:$(1+40\%)×0.8x$ 元;
第三步:根据“利润=售价-进价”,已知每辆车获利100元,可列方程:
$(1+40\%)×0.8x -x=100$
【答案】
$(1+40\%)×0.8x -x=100$
【知识点】
1. 一元一次方程的应用
2. 销售问题数量关系
【点评】
本题是销售类方程应用的基础题型,解题关键是理清进价、标价、折扣、售价、利润之间的数量关系,准确找到等量关系列方程,是这类问题的常考典型题。
【难度系数】
0.8
这是一道销售类的一元一次方程应用题,解题核心是找到利润对应的等量关系:利润=实际售价-进价。我们可以按以下步骤思考:①先明确已知量和未知量,设进价为x元;②推导标价:进价提高40%后标价,即标价=进价×(1+40%),可用含x的式子表示为(1+40%)x;③推导实际售价:以八折优惠卖出,即售价=标价×0.8,代入上面的标价可得到售价的表达式;④最后根据“获利100元”即售价减进价等于100,代入对应表达式就能列出方程。
【解析】
设这种自行车每辆的进价是x元。
第一步:计算标价,按进价提高40%后的标价为:$(1+40\%)x$ 元;
第二步:计算实际售价,以八折卖出,实际售价为标价的80%,即:$(1+40\%)×0.8x$ 元;
第三步:根据“利润=售价-进价”,已知每辆车获利100元,可列方程:
$(1+40\%)×0.8x -x=100$
【答案】
$(1+40\%)×0.8x -x=100$
【知识点】
1. 一元一次方程的应用
2. 销售问题数量关系
【点评】
本题是销售类方程应用的基础题型,解题关键是理清进价、标价、折扣、售价、利润之间的数量关系,准确找到等量关系列方程,是这类问题的常考典型题。
【难度系数】
0.8
7.某种商品每件的进价为120元,标价为180元,为了拓展销路,商店准备打折销售,要使利润率为20%,商店应打几折?
答案
7. 八折
解析
【分析】
本题属于销售类一元一次方程应用题,解题思路如下:首先明确销售问题中的核心数量关系:①打x折时,实际售价=标价×$\frac{x}{10}$;②利润=售价-进价=进价×利润率。我们可以设折扣为未知数,以“实际售价-进价=要求的利润”为等量关系列方程,求解即可得到折扣数。
【解析】
解:设商店应打x折,根据题意列方程:
$180× \frac{x}{10} - 120 = 120× 20\%$
化简得:$18x - 120 = 24$
移项合并得:$18x = 144$
解得:$x = 8$
【答案】
八折
【知识点】
1. 一元一次方程应用
2. 销售利润计算
3. 打折问题计算
【点评】
本题是销售类实际应用的基础题型,重点考查对销售场景下各数量关系的理解和运用,只要找准等量关系正确列方程,即可顺利求解,是该模块需要熟练掌握的基础题。
【难度系数】
0.8
本题属于销售类一元一次方程应用题,解题思路如下:首先明确销售问题中的核心数量关系:①打x折时,实际售价=标价×$\frac{x}{10}$;②利润=售价-进价=进价×利润率。我们可以设折扣为未知数,以“实际售价-进价=要求的利润”为等量关系列方程,求解即可得到折扣数。
【解析】
解:设商店应打x折,根据题意列方程:
$180× \frac{x}{10} - 120 = 120× 20\%$
化简得:$18x - 120 = 24$
移项合并得:$18x = 144$
解得:$x = 8$
【答案】
八折
【知识点】
1. 一元一次方程应用
2. 销售利润计算
3. 打折问题计算
【点评】
本题是销售类实际应用的基础题型,重点考查对销售场景下各数量关系的理解和运用,只要找准等量关系正确列方程,即可顺利求解,是该模块需要熟练掌握的基础题。
【难度系数】
0.8
8.已知甲、乙两件服装的成本共500元,服装店老板分别以30%和20%的利润率定价后卖出,该服装店共获利130元,问:甲、乙两件服装的成本各是多少元?
答案
8. 甲服装的成本是300元,乙服装的成本是200元.
解析
【分析】
这是销售利润类的一元一次方程应用题,解题思路如下:首先明确已知条件:甲乙两件服装总成本为500元,甲的利润率为30%,乙的利润率为20%,总获利130元。由于两个成本的和已知,我们可以设其中一件服装的成本为未知数,另一件的成本用总成本减去未知数表示,再根据“总利润=甲的利润+乙的利润”、“利润=成本×利润率”的等量关系列方程,求解后即可得到两件服装的成本。
【解析】
解:设甲服装的成本为$x$元,则乙服装的成本为$(500-x)$元。
根据总利润等于两件服装利润之和,列方程:
$30\%x + 20\%(500-x) = 130$
化简方程:
$0.3x + 100 - 0.2x = 130$
合并同类项得:
$0.1x = 30$
解得:
$x = 300$
则乙服装的成本为:$500 - 300 = 200$(元)
经检验,计算结果符合题意。
【答案】
甲服装的成本是300元,乙服装的成本是200元.
【知识点】
一元一次方程的应用、利润率计算
【点评】
本题是销售类应用题的基础题型,解题关键是找准总利润的等量关系,明确成本、利润率、利润三者之间的数量关系,熟练掌握一元一次方程的求解步骤即可顺利解答。
【难度系数】
0.75
这是销售利润类的一元一次方程应用题,解题思路如下:首先明确已知条件:甲乙两件服装总成本为500元,甲的利润率为30%,乙的利润率为20%,总获利130元。由于两个成本的和已知,我们可以设其中一件服装的成本为未知数,另一件的成本用总成本减去未知数表示,再根据“总利润=甲的利润+乙的利润”、“利润=成本×利润率”的等量关系列方程,求解后即可得到两件服装的成本。
【解析】
解:设甲服装的成本为$x$元,则乙服装的成本为$(500-x)$元。
根据总利润等于两件服装利润之和,列方程:
$30\%x + 20\%(500-x) = 130$
化简方程:
$0.3x + 100 - 0.2x = 130$
合并同类项得:
$0.1x = 30$
解得:
$x = 300$
则乙服装的成本为:$500 - 300 = 200$(元)
经检验,计算结果符合题意。
【答案】
甲服装的成本是300元,乙服装的成本是200元.
【知识点】
一元一次方程的应用、利润率计算
【点评】
本题是销售类应用题的基础题型,解题关键是找准总利润的等量关系,明确成本、利润率、利润三者之间的数量关系,熟练掌握一元一次方程的求解步骤即可顺利解答。
【难度系数】
0.75
9.某超市用6 800元购进A,B两种型号计算器共120个,其进价、标价如下表:
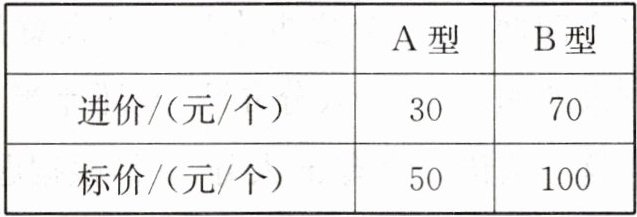
(1)这两种计算器各购进多少个?
(2)若A型计算器按标价的九折出售,B型计算器按标价的八折出售,那么这批计算器全部售出后,超市共获利多少元?
(1)这两种计算器各购进多少个?
(2)若A型计算器按标价的九折出售,B型计算器按标价的八折出售,那么这批计算器全部售出后,超市共获利多少元?
答案
9. 购进A型计算器40个,购进B型计算器80个. (2)1 400元
解析
【分析】
(1) 本题属于采购类一元一次方程应用问题,先设其中一种计算器的购进数量为未知数,用总数量表示另一种计算器的购进数量,再根据“总进价=A型计算器总进价+B型计算器总进价”的等量关系列方程求解即可。
(2) 计算获利需先分别算出两种计算器打折后的实际售价,再结合各自购进数量计算总利润,可通过分别计算单种计算器的总利润再求和得到最终获利。
【解析】
(1) 设购进A型计算器$x$个,则购进B型计算器$(120-x)$个。
根据总进价为6800元,列方程:
$30x + 70(120-x) = 6800$
展开得:$30x + 8400 -70x = 6800$
移项合并同类项得:$-40x = -1600$
解得:$x=40$
则B型计算器购进数量为:$120-40=80$(个)
(2) 计算两种计算器打折后的单利:
A型打九折后售价:$50×0.9=45$(元/个),单个获利$45-30=15$(元)
B型打八折后售价:$100×0.8=80$(元/个),单个获利$80-70=10$(元)
总获利:$40×15 + 80×10 = 600 + 800 = 1400$(元)
【答案】
(1) 购进A型计算器40个,购进B型计算器80个;(2) 1400元
【知识点】
一元一次方程应用,利润计算,折扣问题
【点评】
本题是销售类实际应用的基础题型,解题核心是找准等量关系列方程,同时要明确折扣、售价、进价、利润之间的数量关系,属于基础常考题型。
【难度系数】
0.8
(1) 本题属于采购类一元一次方程应用问题,先设其中一种计算器的购进数量为未知数,用总数量表示另一种计算器的购进数量,再根据“总进价=A型计算器总进价+B型计算器总进价”的等量关系列方程求解即可。
(2) 计算获利需先分别算出两种计算器打折后的实际售价,再结合各自购进数量计算总利润,可通过分别计算单种计算器的总利润再求和得到最终获利。
【解析】
(1) 设购进A型计算器$x$个,则购进B型计算器$(120-x)$个。
根据总进价为6800元,列方程:
$30x + 70(120-x) = 6800$
展开得:$30x + 8400 -70x = 6800$
移项合并同类项得:$-40x = -1600$
解得:$x=40$
则B型计算器购进数量为:$120-40=80$(个)
(2) 计算两种计算器打折后的单利:
A型打九折后售价:$50×0.9=45$(元/个),单个获利$45-30=15$(元)
B型打八折后售价:$100×0.8=80$(元/个),单个获利$80-70=10$(元)
总获利:$40×15 + 80×10 = 600 + 800 = 1400$(元)
【答案】
(1) 购进A型计算器40个,购进B型计算器80个;(2) 1400元
【知识点】
一元一次方程应用,利润计算,折扣问题
【点评】
本题是销售类实际应用的基础题型,解题核心是找准等量关系列方程,同时要明确折扣、售价、进价、利润之间的数量关系,属于基础常考题型。
【难度系数】
0.8
