
 登录
20. (9分)(2023·临沂)大学生小敏参加暑期实习活动,与公司约定一个月(30天)的报酬是一台平板电脑和1500元现金.当她工作满20天后因故结束实习,结算工资时公司给了她一台平板电脑和300元现金.
(1)平板电脑价值多少元?
(2)小敏若工作m天,将上述工资支付标准折算为现金,她应获得多少报酬?(用含m的代数式表示)
(1)平板电脑价值多少元?
(2)小敏若工作m天,将上述工资支付标准折算为现金,她应获得多少报酬?(用含m的代数式表示)
答案
解:
(1) 设平板电脑价值为$x$元,
根据题意列方程:
$\frac{x + 1500}{30} = \frac{x + 300}{20}$
去分母,得:$2(x + 1500) = 3(x + 300)$
去括号,得:$2x + 3000 = 3x + 900$
移项、合并同类项,得:$x = 2100$
(2) 折算为现金后,30天的总报酬为$2100 + 1500 = 3600$元,
每日报酬为$3600 ÷ 30 = 120$元,
因此工作$m$天应获得的报酬为$120m$元。
答:(1) 平板电脑价值2100元;(2) 她应获得的报酬为$120m$元。
(1) 设平板电脑价值为$x$元,
根据题意列方程:
$\frac{x + 1500}{30} = \frac{x + 300}{20}$
去分母,得:$2(x + 1500) = 3(x + 300)$
去括号,得:$2x + 3000 = 3x + 900$
移项、合并同类项,得:$x = 2100$
(2) 折算为现金后,30天的总报酬为$2100 + 1500 = 3600$元,
每日报酬为$3600 ÷ 30 = 120$元,
因此工作$m$天应获得的报酬为$120m$元。
答:(1) 平板电脑价值2100元;(2) 她应获得的报酬为$120m$元。
解析
【分析】
第(1)问解题核心是抓住“日工资标准固定”这一不变量找等量关系。设平板电脑价值为x元,工作30天总报酬为(x+1500)元,日薪可表示为$\frac{x+1500}{30}$;工作20天总报酬为(x+300)元,日薪可表示为$\frac{x+300}{20}$,两个日薪相等即可列一元一次方程求解。第(2)问先计算30天的总现金报酬,求出日薪后乘以工作天数m,即可得到对应报酬的代数式。
【解析】
(1) 设平板电脑价值为$x$元,根据日工资相等列方程:
$\frac{x + 1500}{30} = \frac{x + 300}{20}$
去分母,两边同时乘60得:$2(x + 1500) = 3(x + 300)$
去括号得:$2x + 3000 = 3x + 900$
移项、合并同类项得:$x = 2100$
(2) 折算为现金后,30天总报酬为:$2100 + 1500 = 3600$(元)
每日报酬为:$3600 ÷ 30 = 120$(元)
因此工作$m$天应获得的报酬为:$120 × m = 120m$(元)
答:(1) 平板电脑价值2100元;(2) 她应获得的报酬为$120m$元。
【答案】
(1) 2100元;(2) $120m$元
【知识点】
一元一次方程的应用;列代数式
【点评】
本题是常见的报酬计算类实际应用题,解题关键是找到隐藏的不变量(日工资)建立方程,既考查一元一次方程的求解能力,也考查用代数式表示数量关系的能力,题目贴合生活场景,易于理解。
【难度系数】
0.8
21. (9分)小明把自家的冬枣产品放到了网上实行包邮销售,他原计划每天卖100斤冬枣,但由于种种原因,实际每天的销售量与计划量相比有出入,下表是某周的销售情况(超额记为正,不足记为负.单位:斤):
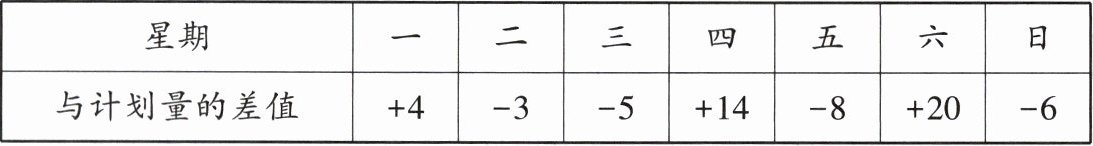
(1)根据记录的数据可知销售量最多的一天比销售量最少的一天多销售斤.
(2)本周实际销售总量是否达到了计划数量?试说明理由.
(3)若冬枣每斤按8元出售,每斤冬枣需要小明支付的平均运费是3元,那么小明本周销售冬枣实际共得多少元?
(1)根据记录的数据可知销售量最多的一天比销售量最少的一天多销售斤.
(2)本周实际销售总量是否达到了计划数量?试说明理由.
(3)若冬枣每斤按8元出售,每斤冬枣需要小明支付的平均运费是3元,那么小明本周销售冬枣实际共得多少元?
答案
解:
(1) 28
(2) 本周实际销售总量达到了计划数量,理由如下:
将一周每天与计划量的差值相加:
$+4 - 3 - 5 + 14 - 8 + 20 - 6 = 16 \ (\mathrm{斤})$
因为16>0,说明本周实际销售总量比计划总销量多16斤,因此本周实际销售总量达到了计划数量。
(3) 本周实际销售冬枣的总重量为:
$7×100 + 16 = 716 \ (\mathrm{斤})$
每斤冬枣扣除运费后实际可得:$8-3=5$(元)
总实际收入为:
$716× 5 = 3580 \ (\mathrm{元})$
答:小明本周销售冬枣实际共得3580元。
(1) 28
(2) 本周实际销售总量达到了计划数量,理由如下:
将一周每天与计划量的差值相加:
$+4 - 3 - 5 + 14 - 8 + 20 - 6 = 16 \ (\mathrm{斤})$
因为16>0,说明本周实际销售总量比计划总销量多16斤,因此本周实际销售总量达到了计划数量。
(3) 本周实际销售冬枣的总重量为:
$7×100 + 16 = 716 \ (\mathrm{斤})$
每斤冬枣扣除运费后实际可得:$8-3=5$(元)
总实际收入为:
$716× 5 = 3580 \ (\mathrm{元})$
答:小明本周销售冬枣实际共得3580元。
解析
【分析】
1. 第(1)问解题思路:首先从表格中找到最大的差值(对应销量最高的一天)和最小的差值(对应销量最低的一天),用最大差值减去最小差值即可得到二者的销量差,计算时注意有理数减法的运算法则。
2. 第(2)问解题思路:要判断实际销量是否达到计划,只需将一周每天与计划量的差值相加,若总和大于等于0,说明实际销量达到甚至超过计划量,反之则未达到。
3. 第(3)问解题思路:先计算本周实际总销量=计划一周总销量+差值总和,再计算每斤的实际收入=售价-运费,最后用总销量乘每斤实际收入即可得到总收入。
【解析】
(1) 由表格可知,销量最多的一天差值为$+20$,销量最少的一天差值为$-8$,多销售的重量为:
$20 - (-8) = 28$(斤)
(2) 计算一周差值的总和:
$+4 - 3 - 5 + 14 - 8 + 20 - 6 = 16$(斤)
因为$16>0$,说明本周实际总销量比计划总销量多16斤,因此本周实际销售总量达到了计划数量。
(3) 本周实际销售总重量为:
$7× 100 + 16 = 716$(斤)
每斤冬枣扣除运费后实际收入为:
$8 - 3 = 5$(元)
本周实际总收入为:
$716× 5 = 3580$(元)
答:小明本周销售冬枣实际共得3580元。
【答案】
(1) $\boxed{28}$
(2) 本周实际销售总量达到了计划数量,理由见解析
(3) $\boxed{3580}$元
【知识点】
正负数的实际应用,有理数加减运算,有理数乘法应用
【点评】
本题结合生活销售场景命题,属于基础应用题,核心是理解正负数表示“超额/不足”的含义,熟练掌握有理数的四则运算就能顺利解题。
【难度系数】
0.8
