
 登录
3.某商店卖出一件衣服,售价是180元,赚了20%,这件衣服的进价是多少元?(4分)
答案
180÷(1+20%)
=180÷1.2
=150(元)
答:这件衣服的进价是150元。
=180÷1.2
=150(元)
答:这件衣服的进价是150元。
解析
【分析】
解题时首先要明确“赚了20%”的含义:指售价比进价多20%,这里把衣服的进价看作单位“1”,因此售价对应的分率是进价的(1+20%)。已知售价为180元,要求单位“1”的量(进价),根据分数除法的意义,用对应量(售价)除以对应分率,即可求出进价。
【解析】
已知售价是进价的(1+20%),求进价列式计算如下:
180÷(1+20%)
=180÷1.2
=150(元)
答:这件衣服的进价是150元。
【答案】
150元
【知识点】
百分数实际应用、单位“1”求解、利润基础计算
【点评】
本题是百分数在销售场景中的基础应用,解题核心是找准单位“1”,明确利润率的比较基准是进价,掌握已知对应量求单位“1”的运算规则即可顺利解答。
【难度系数】
0.8
解题时首先要明确“赚了20%”的含义:指售价比进价多20%,这里把衣服的进价看作单位“1”,因此售价对应的分率是进价的(1+20%)。已知售价为180元,要求单位“1”的量(进价),根据分数除法的意义,用对应量(售价)除以对应分率,即可求出进价。
【解析】
已知售价是进价的(1+20%),求进价列式计算如下:
180÷(1+20%)
=180÷1.2
=150(元)
答:这件衣服的进价是150元。
【答案】
150元
【知识点】
百分数实际应用、单位“1”求解、利润基础计算
【点评】
本题是百分数在销售场景中的基础应用,解题核心是找准单位“1”,明确利润率的比较基准是进价,掌握已知对应量求单位“1”的运算规则即可顺利解答。
【难度系数】
0.8
4.一种商品原价是100元,先涨价20%,再打八折出售,现价是多少元?现价比原价涨了还是降了?变化幅度是多少?(4分)
答案
100×(1+20%)×80% = 96(元)
96 < 100
(100 - 96)÷100 = 4%
答:现价是96元,现价比原价降了,变化幅度是4%。
96 < 100
(100 - 96)÷100 = 4%
答:现价是96元,现价比原价降了,变化幅度是4%。
解析
【分析】
解题时需先明确每一步价格变化对应的单位“1”:第一步涨价20%,是把原价当作单位“1”,涨价后的价格是原价的(1+20%);第二步打八折出售,是把涨价后的价格当作单位“1”,现价是涨价后价格的80%,由此可先算出现价。再将现价和原价比较判断涨跌,最后用现价比原价少的金额除以原价,就能得到价格的变化幅度。
【解析】
1. 计算现价:
综合两次价格变化的单位“1”,列算式计算现价:
$100×(1+20\%)×80\%$
$=100×1.2×0.8$
$=96$(元)
2. 判断价格涨跌:
对比现价和原价:$96<100$,所以现价比原价降了
3. 计算变化幅度:
用价格差除以原价得到变化幅度:
$(100-96)÷100$
$=4÷100$
$=4\%$
【答案】
现价是96元,现价比原价降了,变化幅度是4%。
【知识点】
百分数实际应用、折扣问题、涨跌幅度计算
【点评】
本题是百分数在消费场景中的典型应用题,核心易错点是混淆不同调价环节对应的单位“1”,只要明确每一步计算的基准量,就能顺利求解。
【难度系数】
0.7
解题时需先明确每一步价格变化对应的单位“1”:第一步涨价20%,是把原价当作单位“1”,涨价后的价格是原价的(1+20%);第二步打八折出售,是把涨价后的价格当作单位“1”,现价是涨价后价格的80%,由此可先算出现价。再将现价和原价比较判断涨跌,最后用现价比原价少的金额除以原价,就能得到价格的变化幅度。
【解析】
1. 计算现价:
综合两次价格变化的单位“1”,列算式计算现价:
$100×(1+20\%)×80\%$
$=100×1.2×0.8$
$=96$(元)
2. 判断价格涨跌:
对比现价和原价:$96<100$,所以现价比原价降了
3. 计算变化幅度:
用价格差除以原价得到变化幅度:
$(100-96)÷100$
$=4÷100$
$=4\%$
【答案】
现价是96元,现价比原价降了,变化幅度是4%。
【知识点】
百分数实际应用、折扣问题、涨跌幅度计算
【点评】
本题是百分数在消费场景中的典型应用题,核心易错点是混淆不同调价环节对应的单位“1”,只要明确每一步计算的基准量,就能顺利求解。
【难度系数】
0.7
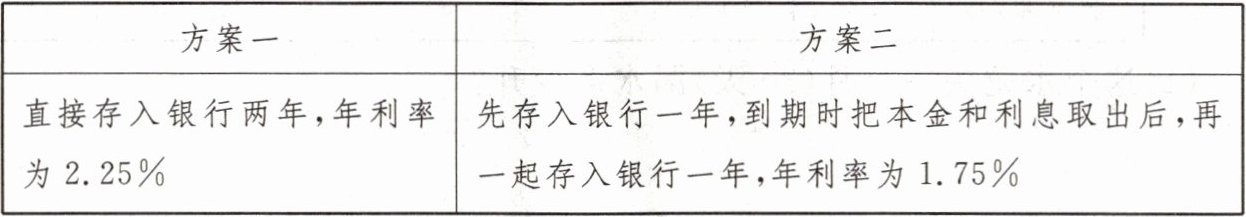
5.妈妈要把8000元存入银行两年,有两种存款方案。
按哪种方案存款合算?(6分)
按哪种方案存款合算?(6分)
答案
方案一所得利息:
8000×2.25%×2 = 360(元)
方案二:
第一年利息:8000×1.75%×1 = 140(元)
第二年本金:8000 + 140 = 8140(元)
第二年利息:8140×1.75%×1 = 142.45(元)
两年总利息:140 + 142.45 = 282.45(元)
360元 > 282.45元
答:按方案一存款合算。
8000×2.25%×2 = 360(元)
方案二:
第一年利息:8000×1.75%×1 = 140(元)
第二年本金:8000 + 140 = 8140(元)
第二年利息:8140×1.75%×1 = 142.45(元)
两年总利息:140 + 142.45 = 282.45(元)
360元 > 282.45元
答:按方案一存款合算。
解析
【分析】要判断哪种存款方案更合算,核心是对比两种方案最终获得的利息多少,利息越高就越合算。解题时先回忆利息的计算公式:利息=本金×年利率×存期。先计算方案一的总利息:直接将本金、两年期年利率、存期2年代入公式即可算出。再计算方案二的总利息:先按一年期年利率算出第一年的利息,再把本金和第一年的利息相加作为第二年的新本金,算出第二年的利息,将两年利息相加得到方案二总利息,最后对比两个总利息的大小就能得出结论。
【解析】
计算方案一所得利息:
$\mathrm{利息}=\mathrm{本金}×\mathrm{年利率}×\mathrm{存期}$
8000×2.25\%×2 = 360(元)
计算方案二所得总利息:
第一年利息:8000×1.75\%×1 = 140(元)
第二年存款本金:8000 + 140 = 8140(元)
第二年利息:8140×1.75\%×1 = 142.45(元)
两年总利息:140 + 142.45 = 282.45(元)
对比利息大小:360元>282.45元,方案一获得的利息更多。
【答案】按方案一存款合算。
【知识点】利息计算;百分数应用;方案优化
【点评】本题结合生活中常见的存款选择场景,考查利息计算公式的实际应用,解题关键是熟练掌握利息计算方法,尤其要注意滚存类存款方案下,下一期的本金需要包含上一期产生的利息,计算时要细心避免出错。
【难度系数】0.75
【解析】
计算方案一所得利息:
$\mathrm{利息}=\mathrm{本金}×\mathrm{年利率}×\mathrm{存期}$
8000×2.25\%×2 = 360(元)
计算方案二所得总利息:
第一年利息:8000×1.75\%×1 = 140(元)
第二年存款本金:8000 + 140 = 8140(元)
第二年利息:8140×1.75\%×1 = 142.45(元)
两年总利息:140 + 142.45 = 282.45(元)
对比利息大小:360元>282.45元,方案一获得的利息更多。
【答案】按方案一存款合算。
【知识点】利息计算;百分数应用;方案优化
【点评】本题结合生活中常见的存款选择场景,考查利息计算公式的实际应用,解题关键是熟练掌握利息计算方法,尤其要注意滚存类存款方案下,下一期的本金需要包含上一期产生的利息,计算时要细心避免出错。
【难度系数】0.75
6.商场进了一批水果,希望卖出去以后得到50%的利润,当售出水果数量的60%时,由于天气的原因水果无法保存,于是商场决定打折处理,结果还是有10%的水果烂了,最终只得到了所期望利润的34%。商场打折处理时打了几折?(6分)
答案
设这批水果的总成本为单位“1”。
期望总售价:$1×(1+50\%)=1.5$
实际总利润:$1×50\%×34\%=0.17$
实际总售价:$1+0.17=1.17$
按原期望售价售出60%水果的收入:$1.5×60\%=0.9$
打折处理的水果占总数量的比例:$1-60\%-10\%=30\%$
打折部分按原期望售价的总收入:$1.5×30\%=0.45$
打折部分实际总收入:$1.17-0.9=0.27$
折扣:$0.27÷0.45=60\%$,即六折
答:商场打折处理时打了六折。
期望总售价:$1×(1+50\%)=1.5$
实际总利润:$1×50\%×34\%=0.17$
实际总售价:$1+0.17=1.17$
按原期望售价售出60%水果的收入:$1.5×60\%=0.9$
打折处理的水果占总数量的比例:$1-60\%-10\%=30\%$
打折部分按原期望售价的总收入:$1.5×30\%=0.45$
打折部分实际总收入:$1.17-0.9=0.27$
折扣:$0.27÷0.45=60\%$,即六折
答:商场打折处理时打了六折。
解析
【分析】
这是一道结合利润、折扣的百分数应用题,题目未给出具体成本和水果总量,我们可以将总成本设为单位“1”简化计算。解题思路如下:首先计算出期望总售价、实际总利润和实际总售价;再算出按原价售出60%水果的收入,同时明确打折售卖的水果占总数量的比例(要扣除烂掉的10%);接着算出打折部分按原价售卖的应收总金额,以及打折部分实际获得的收入;最后用打折部分实际收入除以原价售卖的应收金额,即可求出折扣率。
【解析】
设这批水果的总成本为单位“1”。
期望总售价:$1×(1+50\%)=1.5$
实际总利润:$1×50\%×34\%=0.17$
实际总售价:$1+0.17=1.17$
按原期望售价售出60%水果的收入:$1.5×60\%=0.9$
打折处理的水果占总数量的比例:$1-60\%-10\%=30\%$
打折部分按原期望售价的总收入:$1.5×30\%=0.45$
打折部分实际总收入:$1.17-0.9=0.27$
折扣:$0.27÷0.45=60\%$,即六折
答:商场打折处理时打了六折。
【答案】
六折
【知识点】
利润问题,折扣计算,百分数应用
【点评】
本题是百分数在实际经营场景中的典型应用,解题核心是通过设单位“1”简化未知量,理清各部分销量、售价与总利润的对应关系,解题时要注意区分期望利润和实际利润,不要遗漏未售出的烂果对售卖总量的影响。
【难度系数】
0.6
这是一道结合利润、折扣的百分数应用题,题目未给出具体成本和水果总量,我们可以将总成本设为单位“1”简化计算。解题思路如下:首先计算出期望总售价、实际总利润和实际总售价;再算出按原价售出60%水果的收入,同时明确打折售卖的水果占总数量的比例(要扣除烂掉的10%);接着算出打折部分按原价售卖的应收总金额,以及打折部分实际获得的收入;最后用打折部分实际收入除以原价售卖的应收金额,即可求出折扣率。
【解析】
设这批水果的总成本为单位“1”。
期望总售价:$1×(1+50\%)=1.5$
实际总利润:$1×50\%×34\%=0.17$
实际总售价:$1+0.17=1.17$
按原期望售价售出60%水果的收入:$1.5×60\%=0.9$
打折处理的水果占总数量的比例:$1-60\%-10\%=30\%$
打折部分按原期望售价的总收入:$1.5×30\%=0.45$
打折部分实际总收入:$1.17-0.9=0.27$
折扣:$0.27÷0.45=60\%$,即六折
答:商场打折处理时打了六折。
【答案】
六折
【知识点】
利润问题,折扣计算,百分数应用
【点评】
本题是百分数在实际经营场景中的典型应用,解题核心是通过设单位“1”简化未知量,理清各部分销量、售价与总利润的对应关系,解题时要注意区分期望利润和实际利润,不要遗漏未售出的烂果对售卖总量的影响。
【难度系数】
0.6
