

 登录
1. $\frac{(\quad)}{16}=21÷(\quad)=\frac{3}{4}=(\quad)\%=(\quad)折=(\quad)(填成数)$
拍照批改
拍照批改
答案
12 28 75 七五 七成五
解析
【分析】
这道题的核心突破口是已知的$\frac{3}{4}$,我们可以根据分数的基本性质、分数与除法的关系、分数与百分数、折扣、成数的转换规则依次求出各个空的答案。第一步先看第一个分数,分母从4变成16乘了4,根据分数基本性质分子也要乘4得到第一个空;第二步根据分数和除法的对应关系,被除数对应分子、除数对应分母,分子从3变成21乘了7,除数4也乘7得到第二个空;第三步把$\frac{3}{4}$化成小数再转成百分数;最后根据百分数和折扣、成数的对应关系填写后面两个空。
【解析】
1. 求第一个空:根据分数的基本性质,$\frac{3}{4}$的分母乘4得16,分子也要同时乘4,$3×4=12$,因此第一个空填12。
2. 求第二个空:由分数和除法的关系可得$\frac{3}{4}=3÷4$,被除数3乘7得21,除数4也要同时乘7,$4×7=28$,因此$21÷28=\frac{3}{4}$,第二个空填28。
3. 求百分数:$\frac{3}{4}=3÷4=0.75$,将小数转换为百分数即$0.75×100\%=75\%$,第三个空填75。
4. 求折扣:折扣规则为百分之几十几对应几几折,75%对应七五折,第四个空填七五。
5. 求成数:成数规则为百分之几十几对应几成几,75%对应七成五,第五个空填七成五。
【答案】
12 28 75 七五 七成五
【知识点】
分数的基本性质;数的互化;折扣和成数
【点评】
本题属于数的运算基础题,核心考察不同形式的数之间的关联转换,只要找准已知的基准数$\frac{3}{4}$,结合对应性质逐步推导即可快速得出结果。
【难度系数】
0.8
2. 
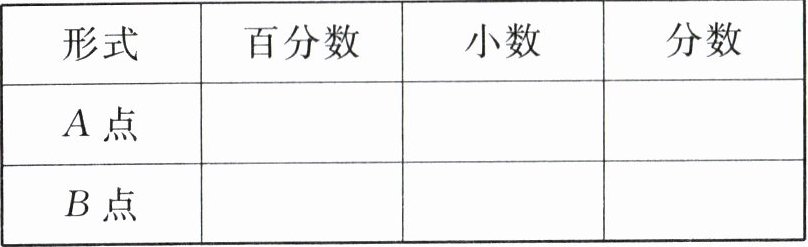
答案
2. 90% 0.9 $\frac{9}{10}$ 140% 1.4 $\frac{7}{5}$
解析
【分析】
本题考查百分数、小数、分数的互相转化,解题思路如下:首先明确转化规则:1. 百分数转小数:去掉百分号,将小数点向左移动两位即可;2. 百分数转分数:先把百分数写成分母为100的分数,再约分化为最简分数。按照规则分别对给出的两个百分数进行转化就能得到对应结果。
【解析】
我们对两个百分数分别转化:
1. 对90%转化:
转小数:去掉百分号,小数点左移两位,得到$0.9$;
转分数:先写为$\frac{90}{100}$,分子分母同时除以最大公因数10,约分后得$\frac{9}{10}$。
2. 对140%转化:
转小数:去掉百分号,小数点左移两位,得到$1.4$;
转分数:先写为$\frac{140}{100}$,分子分母同时除以最大公因数20,约分后得$\frac{7}{5}$。
【答案】
90% 0.9 $\frac{9}{10}$ 140% 1.4 $\frac{7}{5}$
【知识点】
百分数与小数互化、百分数与分数互化、分数约分
【点评】
本题属于数与运算模块的基础题型,核心是熟练掌握不同形式数的转化规则,约分环节要注意约到最简分数,避免因粗心出错。
【难度系数】
0.9
3. 把0.785、$\frac{3}{4}$、7.85%、$\frac{7}{8}$、0.87各数按从小到大的顺序排列:(
$7.85\%<\frac{3}{4}<0.785<0.87<\frac{7}{8}$
)。答案
3. $7.85\%<\frac{3}{4}<0.785<0.87<\frac{7}{8}$
解析
【分析】
要比较包含小数、分数、百分数的不同形式数的大小,首先需要把它们统一为同一种形式,为了计算简便通常统一转化为小数,再按照小数比较大小的规则进行排序,最后还原为原来的数即可。具体步骤为:先把所有分数、百分数转化为小数,再依次比较小数的大小,最后按从小到大的顺序对应写出原数。
【解析】
第一步:将所有数统一转化为小数:
1. 百分数化小数:$7.85\% = 7.85÷100 = 0.0785$
2. 分数化小数:$\frac{3}{4} = 3÷4 = 0.75$
3. 分数化小数:$\frac{7}{8} = 7÷8 = 0.875$
剩余两个数已经是小数:0.785、0.87。
第二步:比较所有小数的大小:
先比较整数部分,所有数整数部分都是0;再比较十分位:
十分位最小的是0,对应$0.0785$(即$7.85\%$);
剩下的数中十分位为7的是$0.75$和$0.785$,比较百分位:$5<8$,所以$0.75 < 0.785$,即$\frac{3}{4} < 0.785$;
剩下的数中十分位为8的是$0.87$和$0.875$,补全千分位为$0.870$和$0.875$,比较千分位:$0<5$,所以$0.87 < 0.875$,即$0.87 < \frac{7}{8}$。
第三步:按从小到大顺序排列原数即可。
【答案】
$7.85\%<\frac{3}{4}<0.785<0.87<\frac{7}{8}$
【知识点】
数的互化、小数大小比较
【点评】
本题属于数的大小比较的基础题型,解题关键是先将不同形式的数统一为便于比较的小数形式,再按规则比较,注意转化过程要准确,避免计算错误。
【难度系数】
0.8
4.一种商品打八五折销售,“八五折”表示现价是原价的(
85
)%,若原价400元,现价(340
)元。答案
4. 85 340
解析
【分析】
首先回忆折扣的定义:打折是商品买卖中的让利行为,几折就表示现价是原价的百分之几十,几几折就是现价是原价的百分之几十几。解题时第一步先根据折扣的定义确定八五折对应的百分数,第二步求现价,就是求原价的百分之八十五是多少,已知原价,用乘法计算即可。
【解析】
1. 第一空:根据折扣的含义,“八五折”表示现价是原价的85%。
2. 第二空:已知原价为400元,现价是原价的85%,求现价就是求400的85%是多少,列乘法算式计算:
$400×85\% = 400×0.85 = 340$(元)
【答案】
85;340
【知识点】
折扣的含义;求一个数的百分之几是多少
【点评】
本题是折扣相关的基础题型,重点考查对折扣概念的理解和百分数乘法的应用,熟练掌握折扣的定义和百分数计算方法即可快速解题。
【难度系数】
0.9
5.强强家向银行贷款a元买了一辆车,3年后归还,年利率是b%。$b\% × 3$表示(
3年的总利率
);$a×(1+b\% × 3)$表示(3年后需要归还银行的本息总额
)。答案
5. 3年的总利率 3年后需要归还银行的本息总额
解析
【分析】
解题时先回忆利率相关的基本概念:年利率指一年的利息占本金的百分比,本息总额是本金与利息的总和。第一步看$b\% ×3$,已知$b\%$是年利率,乘贷款年限3,就能得到3年总共的利率;第二步看$a×(1+b\% ×3)$,展开后是$a + a×b\%×3$,其中$a$是本金,$a×b\%×3$是3年的总利息,两者相加就是到期要还的总钱数。
【解析】
首先明确各量含义:$a$是贷款本金,$b\%$是年利率,3是贷款年限。
1. 年利率$b\%$是每一年的利率,3年的总利率就是每年的利率乘年限,因此$b\% ×3$表示3年的总利率。
2. 根据利息计算公式:$\mathrm{利息}=\mathrm{本金}×\mathrm{利率}×\mathrm{时间}$,可得3年总利息为$a×b\%×3$,$\mathrm{本息总额}=\mathrm{本金}+\mathrm{利息}=a + a×b\%×3 = a×(1 + b\%×3)$,因此$a×(1+b\% ×3)$表示3年后需要归还银行的本息总额。
【答案】
3年的总利率;3年后需要归还银行的本息总额
【知识点】
利率计算,本息和计算,百分数应用
【点评】
本题考查利率相关基础概念的理解与应用,只要明确本金、年利率、年限、本息总额之间的数量关系,就能快速得出结论,是利率问题中的基础题型。
【难度系数】
0.85
6.王叔叔每个月工资9000元,按国家规定超过5000元的部分缴纳3%的个人所得税,李叔叔应缴个人所得税(
120
)元,税后工资是(8880
)元。答案
6. 120 8880
解析
【分析】
解题时首先要明确个人所得税的缴纳规则:仅工资超过5000元的部分需要纳税。第一步先计算工资中需要纳税的部分,即用总工资减去免税的5000元;第二步用需要纳税的金额乘税率3%,算出应缴个税金额;第三步用总工资减去应缴个税,即可得到税后工资。
【解析】
1. 计算应纳税的工资部分:
$9000 - 5000 = 4000$(元)
2. 计算应缴个人所得税:
$4000 × 3\% = 4000 × 0.03 = 120$(元)
3. 计算税后工资:
$9000 - 120 = 8880$(元)
【答案】
120;8880
【知识点】
百分数应用,税率计算,四则运算应用
【点评】
本题结合生活中的纳税场景命题,考查了百分数的实际应用能力,解题核心是先准确找出应纳税的工资基数,再结合税率计算即可,贴近生活实际,实用性较强。
【难度系数】
0.8
7.甲绳长10米,乙绳长16米,甲绳比乙绳短(
37.5
)%,乙绳比甲绳长(60
)%。答案
7. 37.5 60
解析
【分析】
解决“一个数比另一个数多(少)百分之几”的问题,核心分两步:第一步先计算两个量的差值;第二步找准单位“1”,“比”字后面的量就是单位“1”,用差值除以单位“1”的量,最后转化为百分数即可。第一问求甲绳比乙绳短百分之几,单位“1”是乙绳长度;第二问求乙绳比甲绳长百分之几,单位“1”是甲绳长度,两次单位“1”不同,对应的除数也不同。
【解析】
1. 计算甲绳比乙绳短的百分比:
先算两绳长度差:$16 - 10 = 6$(米)
单位“1”为乙绳长度,用差值除以乙绳长度:$6÷16 = 0.375 = 37.5\%$
2. 计算乙绳比甲绳长的百分比:
长度差仍为6米,此时单位“1”为甲绳长度,用差值除以甲绳长度:$6÷10 = 0.6 = 60\%$
【答案】
37.5;60
【知识点】
1. 百分数实际应用 2. 单位“1”判定
【点评】
本题是百分数应用的典型基础题,解题核心是准确判断单位“1”,牢记“增减幅度=增减量÷单位‘1’的量”的计算逻辑,注意两次比较的单位“1”不同,不可混用除数,避免出现计算错误。
【难度系数】
0.7
8.一件衣服的原价是100元,先降价10%,后又降价10%,现价是(
81
)元,现价相当于原价的(81
)%。答案
8. 81 81
解析
【分析】
这是一道连续降价的百分数实际应用题,解题关键是明确两次降价的单位“1”不相同:第一次降价的单位“1”是衣服原价,第二次降价的单位“1”是第一次降价后的售价。解题时先根据第一次降价的幅度算出第一次降价后的价格,再以这个价格为新的单位“1”,算出第二次降价后的现价,最后用现价除以原价就能求出现价相当于原价的百分比。
【解析】
第一步:计算第一次降价后的价格
第一次降价是在原价100元的基础上降10%,降价后价格是原价的$(1-10\%)$
第一次降价后价格:$100×(1-10\%)=100×0.9=90$(元)
第二步:计算第二次降价后的现价
第二次降价是在90元的基础上再降10%,现价是第一次降价后价格的$(1-10\%)$
现价:$90×(1-10\%)=90×0.9=81$(元)
第三步:计算现价相当于原价的百分比
用现价除以原价再乘100%:$81÷100×100\%=81\%$
【答案】
81;81
【知识点】
百分数的实际应用;单位“1”的确定
【点评】
本题是百分数应用的典型常考题,易错点是容易混淆两次降价的单位“1”,误将两次降价的总幅度当作20%计算,解题时只要准确区分每次降价的参照标准,就能顺利求解。
【难度系数】
0.7
9.实际用电量比原计划节约了15%,实际用电量相当于原计划的(
85
)%。答案
9. 85
解析
【分析】
解决这类百分数问题首先要找准单位“1”,本题中是把原计划用电量看作单位“1”,“实际用电量比原计划节约15%”意思就是实际用电量比单位“1”少15%,要求实际用电量相当于原计划的百分之几,直接用单位“1”减去节约的百分比即可。
【解析】
将原计划用电量看作单位“1”(即100%),
实际用电量占原计划的百分比 = 单位“1” - 节约的百分比
代入数据计算:$1 - 15\% = 85\%$
【答案】
85
【知识点】
单位“1”的识别,百分数的简单计算,百分数的应用
【点评】
本题属于百分数基础应用题型,解题核心是准确找到单位“1”,理解“节约百分之几”的含义,掌握基础的百分数减法运算即可顺利解答。
【难度系数】
0.9
10.同学们踢毽子,笑笑踢了65下,成绩记作+5下。淘气踢了32下,成绩应记为(
-28
)下,东东踢毽子的成绩记为0下,说明东东踢了(60
)下。答案
10. -28 60
解析
【分析】
这道题考查正负数表示相反意义的量的应用,解题思路分三步:第一步先确定基准成绩,题目中超过基准的成绩记为正,不足的记为负,已知笑笑踢65下记作+5下,说明65下比基准多5下,用减法就能算出基准成绩;第二步计算淘气的成绩和基准的差值,比基准少多少就记为负多少;第三步明确记作0下的含义,就是和基准成绩相等,直接得到东东的成绩。
【解析】
1. 求基准成绩:
笑笑踢65下记作+5下,说明基准成绩 = 笑笑的实际成绩 - 超出的部分,即 $65 - 5 = 60$(下),规则为超过60下的部分记为正,低于60下的部分记为负。
2. 计算淘气的成绩记法:
淘气踢了32下,比基准成绩少 $60 - 32 = 28$(下),所以成绩应记为$-28$下。
3. 求东东的实际成绩:
成绩记为0下,说明实际成绩和基准成绩相等,即东东踢了60下。
【答案】
-28;60
【知识点】
1. 正负数的意义
2. 正负数的实际应用
【点评】
本题是正负数在生活场景中的基础应用题,解题核心是先结合已知条件确定基准量,再根据正负数的计数规则计算即可,需要注意计算差值时不要搞反实际成绩和基准的大小关系。
【难度系数】
0.8
11.某品牌面包的包装袋上有这样的标记:$100\pm5\ \mathrm{g}$。和标准质量比较,把面包净重104 g记作+4 g,那么面包净重98 g记作(
-2
)g。妈妈买回5袋该品牌面包,依次称重,记录为:+0.2 g、-7 g、0 g、-5 g、+3 g。这5袋面包的合格率是(80%
)。答案
11. -2 80%
解析
【分析】
首先解决第一个空:明确“100±5g”中100g是标准质量,规定超出标准质量的部分记为正,低于标准质量的部分记为负,计算98g与标准质量的差值,低于标准就加负号得到对应记法。接着解决合格率问题:先确定合格质量的范围是100-5=95g到100+5=105g,对应记录的数值范围是≥-5且≤+5,统计5个记录中符合合格范围的数量,再根据“合格率=合格数量÷总数量×100%”计算即可。
【解析】
1. 计算98g的记法:
标准质量为100g,98g比标准质量少:$100-98=2(\mathrm{g})$,低于标准质量记为负,所以记作$-2\mathrm{g}$。
2. 计算合格率:
合格的记录需满足:大于等于$-5\mathrm{g}$且小于等于$+5\mathrm{g}$。
逐一判断5袋面包的记录:
$+0.2\mathrm{g}$:符合要求,合格;
$-7\mathrm{g}$:小于$-5\mathrm{g}$,不符合要求,不合格;
$0\mathrm{g}$:符合要求,合格;
$-5\mathrm{g}$:刚好符合合格下限,合格;
$+3\mathrm{g}$:符合要求,合格。
合格的共有4袋,总共有5袋,因此合格率为:$4÷5×100\%=80\%$。
【答案】
$-2$;$80\%$
【知识点】
正负数的意义;合格率计算
【点评】
本题结合生活中的商品质量标记考查正负数的实际应用和合格率的计算,解题的关键是明确正负数的判定标准和合格区间,属于基础应用类题目,仔细判断即可得分。
【难度系数】
0.7
二、判一判。(对的画“√”,错的画“×”)(6分)
1.0既不是正数,也不是负数。 (
2.把12.5%的百分号去掉,这个数就扩大到原来的100倍。 (
3.栽95棵树苗,全部成活,成活率是95%。 (
4.200米增加20%后,再减少20%,结果不变。 (
5.向东走60米记作+60米,那么向南走60米记作-60米。 (
6.王师傅做了100个零件,2个不合格,又补做了2个合格的,他做这批零件的合格率是100%。 (
1.0既不是正数,也不是负数。 (
√
)2.把12.5%的百分号去掉,这个数就扩大到原来的100倍。 (
√
)3.栽95棵树苗,全部成活,成活率是95%。 (
×
)4.200米增加20%后,再减少20%,结果不变。 (
×
)5.向东走60米记作+60米,那么向南走60米记作-60米。 (
×
)6.王师傅做了100个零件,2个不合格,又补做了2个合格的,他做这批零件的合格率是100%。 (
×
)答案
1. √ 2. √ 3. × 4. × 5. × 6. ×
解析
【分析】
解答这组判断题,我们逐题对应核心考点分析判断:
1. 回忆正负数的定义:大于0的数是正数,小于0的数是负数,据此判断0的归属;
2. 把百分数化成小数,对比去掉百分号后的数和原数的倍数关系即可判断;
3. 牢记成活率计算公式:成活率=成活棵数÷总栽种棵数×100%,代入数值计算后判断;
4. 注意两次百分比变化的单位“1”不同,第一次增加20%的单位“1”是原长200米,第二次减少20%的单位“1”是增加后的长度,分别计算后对比原长判断;
5. 正负数只能表示一组意义相反的量,判断东和南是不是相反方向即可;
6. 合格率=合格零件总数÷加工零件总个数×100%,找准总零件数和合格零件数代入计算判断。
【解析】
1. 根据正负数的定义,正数大于0,负数小于0,因此0既不是正数也不是负数,说法正确。
2. 12.5%=0.125,去掉百分号后是12.5,12.5÷0.125=100,即这个数扩大到原来的100倍,说法正确。
3. 成活率=成活棵数÷总栽种棵数×100%,代入得95÷95×100%=100%,不是95%,说法错误。
4. 先算增加20%后的长度:200×(1+20%)=240米;再算减少20%后的长度:240×(1-20%)=192米,192米≠200米,结果发生变化,说法错误。
5. 正负数表示相反意义的量,和东相反的方向是西,南和东不是相反方向,因此向南走不能记作-60米,说法错误。
6. 总加工零件数=100+2=102个,合格零件数=100-2+2=100个,合格率=100÷102×100%≈98%,不是100%,说法错误。
【答案】
1.√ 2.√ 3.× 4.× 5.× 6.×
【知识点】
正负数的认识、百分数的性质、百分率计算
【点评】
本题考查数的基础概念和百分数的实际应用,易错点是百分数变化时单位“1”的识别、百分率计算中总数量的确定,做题时需仔细审题,找准对应量。
【难度系数】
0.7
