

 登录
1. 填一填。
(1)我们常用“转化”的方法将新知转化为旧知来解决问题。例如,下面的过程就是将小数除法转化为分数和整数除法,请将计算过程补充完整。
$5.6÷0.7=\frac{(\quad)}{10}÷\frac{(\quad)}{10}$
$=\frac{(\quad)}{(\quad)}×\frac{(\quad)}{(\quad)}$
$=(\quad)$
$2.17÷3.5=\frac{(\quad)}{100}÷\frac{(\quad)}{100}$
$=(\frac{1}{100}×\_\_\_\_\_\_)÷(\frac{1}{100}×\_\_\_\_\_\_)$
$=(\quad)÷(\quad)$
$=(\quad)$
(2)两个数相除,商是2.7,如果将被除数、除数同时扩大到原来的100倍,那么商是($\quad$)。
(3)两个数的积是9.62,其中一个乘数是2.6,另一个乘数是($\quad$)。
(4)甲、乙两数的和是16.5,如果甲数的小数点向右移动一位后正好等于乙数,那么甲数是($\quad$),乙数是($\quad$)。
答案
1. (1) 56 7 $\frac{56}{10}$ $\frac{10}{7}$ 8 217 350 217 350 217 350 $\frac{31}{50}$或0.62
(2) 2.7
(3) 3.7
(4) 1.5 15
(2) 2.7
(3) 3.7
(4) 1.5 15
解析
【分析】
1. 第(1)题:运用“转化”思想把小数转化为分母是10、100的分数,再结合分数除法计算法则(除以不为0的数等于乘它的倒数),或者商不变规律(被除数和除数同时乘/除以相同的非0数,商不变),把小数除法转化为整数除法求解。
2. 第(2)题:直接用商不变规律判断,被除数和除数同时扩大相同的非0倍数,商保持不变。
3. 第(3)题:根据乘法各部分的关系,另一个乘数=积÷已知乘数,列小数除法算式计算即可。
4. 第(4)题:小数点向右移动一位代表原数扩大10倍,可知乙数是甲数的10倍,结合两数和为16.5,转化为和倍问题:较小数=和÷(倍数+1),再求出较大数即可。
【解析】
(1)第一个算式:
$5.6=\frac{56}{10}$,$0.7=\frac{7}{10}$,因此$5.6÷0.7=\frac{56}{10}÷\frac{7}{10}$;
除以$\frac{7}{10}$等价于乘它的倒数$\frac{10}{7}$,即$=\frac{56}{10}×\frac{10}{7}$;
约分计算得结果为8。
第二个算式:
$2.17=\frac{217}{100}$,$3.5=\frac{350}{100}$,因此$2.17÷3.5=\frac{217}{100}÷\frac{350}{100}$;
拆分后得$=(\frac{1}{100}×217)÷(\frac{1}{100}×350)$;
根据商不变规律,被除数和除数同时除以$\frac{1}{100}$,商不变,转化为整数除法$=217÷350$;
计算得结果为$\frac{31}{50}$(或0.62)。
(2)被除数和除数同时扩大到原来的100倍,商不变,仍为2.7。
(3)另一个乘数=$9.62÷2.6=3.7$。
(4)乙数是甲数的10倍,两数和对应甲数的$10+1=11$倍:
甲数:$16.5÷11=1.5$,乙数:$1.5×10=15$。
【答案】
(1) 56;7;$\frac{56}{10}$;$\frac{10}{7}$;8;217;350;217;350;217;350;$\frac{31}{50}$(或0.62)
(2) 2.7
(3) 3.7
(4) 1.5;15
【知识点】
小数除法计算、商不变规律、乘除法各部分关系
【点评】
本题围绕小数除法相关核心知识设计,重点考察转化思想在小数运算中的应用,同时结合商不变性质、小数点移动规律、和倍问题等知识点,侧重基础概念的理解和灵活运用,能有效夯实小数除法的运算基础。
【难度系数】
0.7
2. 用竖式计算,带★的要验算。
8.75÷2.5
★2.835÷0.7
8.75÷2.5
★2.835÷0.7
答案
3.5 4.05 验算略
解析
【分析】
解决这类除数是小数的除法问题,核心思路是先把除数转化为整数,再按照除数是整数的小数除法规则计算:①看除数有几位小数,就把除数和被除数的小数点同时向右移动相同的位数,被除数位数不够的补0;②按照除数是整数的除法计算,商的小数点要和移动后被除数的小数点对齐。带★的题目需要利用“商×除数=被除数”的关系验算结果是否正确。
【解析】
1. 计算$8.75÷2.5$:
除数2.5是1位小数,将除数和被除数的小数点同时向右移动1位,转化为$87.5÷25$,列竖式计算:
25除87商3,$25×3=75$,余12,落下十分位的5得12.5;25除12.5商0.5,$25×0.5=12.5$,刚好除尽,最终商为3.5。
2. 计算$★2.835÷0.7$:
除数0.7是1位小数,将除数和被除数的小数点同时向右移动1位,转化为$28.35÷7$,列竖式计算:
7除28商4,刚好除尽;十分位上的3不够除,商0占位;落下百分位的5得35,7除35商5,最终商为4.05。
验算:$4.05×0.7=2.835$,和被除数一致,计算正确。
【答案】
3.5;4.05(验算略)
【知识点】
除数是小数的小数除法;乘除法互逆验算
【点评】
本题考查小数除法的基础计算能力,解题的关键是正确移动小数点将除数转化为整数,计算时要注意商中间不够除时要写0占位,验算时利用乘除法的互逆关系即可快速验证结果是否正确。
【难度系数】
0.8
3. 选一选。
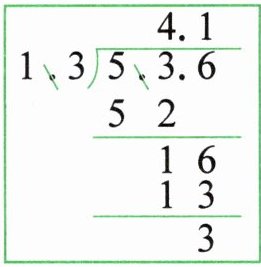
(1) 小明用竖式计算$5.36÷1.3$的过程如图所示,当商为4.1时,余数为3,这里的“3”表示(
A. 3个一
B. 3个十分之一
C. 3个百分之一
(2) 小数除法的关键是把除数是小数的除法转化为除数是整数的除法。下面转化过程最合适的是(
A. $3.12÷0.36=31.2÷3.6$
B. $3.12÷0.36=312÷36$
C. $3.12÷0.36=3120÷360$
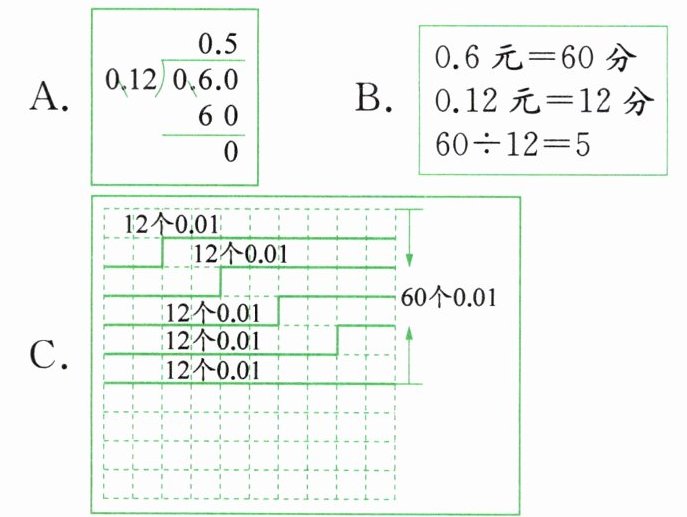
(3) 下面计算$0.6÷0.12$的方法中,(
(1) 小明用竖式计算$5.36÷1.3$的过程如图所示,当商为4.1时,余数为3,这里的“3”表示(
C
)。A. 3个一
B. 3个十分之一
C. 3个百分之一
(2) 小数除法的关键是把除数是小数的除法转化为除数是整数的除法。下面转化过程最合适的是(
B
)。A. $3.12÷0.36=31.2÷3.6$
B. $3.12÷0.36=312÷36$
C. $3.12÷0.36=3120÷360$
(3) 下面计算$0.6÷0.12$的方法中,(
A
)是错误的。答案
3. (1) C (2) B (3) A
解析
【分析】
我们逐个小题分析解题思路:
(1) 要判断小数除法中余数的计数单位,首先回忆小数除法的算理:我们把除数转化为整数计算时,被除数和除数同时扩大了相同的倍数,求原来的余数可以通过“余数=被除数-商×除数”的公式算出实际余数,再判断它的计数单位即可。
(2) 除数是小数的除法转化的核心要求是:先把除数变成整数,除数的小数点向右移动几位,被除数的小数点也向右移动相同的位数,这样既符合商不变规律,又是最简便的转化方式,据此判断最合适的转化式子。
(3) 判断计算方法是否错误,要结合商不变规律和小数除法的计算规则,逐一验证选项的方法是否符合要求即可。
【解析】
(1) 当商为4.1时,根据除法各部分关系计算实际余数:$余数=被除数-商×除数=5.36 - 1.3×4.1=5.36 - 5.33=0.03$,0.03的计数单位是百分之一,也就是3个百分之一,所以选C。
(2) 原式$3.12÷0.36$中,除数0.36是两位小数,要把除数转化为整数,需要把除数和被除数的小数点同时向右移动2位,也就是同时乘100,得到$312÷36$。A选项转化后除数还是小数,C选项虽然也符合商不变规律,但不是最简便的转化方式,因此最合适的是B。
(3) 计算$0.6÷0.12$时,正确的方法要符合商不变规律或小数除法计算逻辑,选项A的计算方法不符合相关规则,是错误的,因此选A。
【答案】
3. (1)C (2)B (3)A
【知识点】
小数除法的算理,商不变规律,除数是小数的除法转化
【点评】
这组题目侧重考查小数除法的核心概念和转化逻辑,不仅要求同学们掌握计算步骤,还要理解每一步计算的意义,能有效规避余数判断、转化过程中的常见易错点。
【难度系数】
0.7
4. 若$a=0.\underbrace{00···0}_{10个0}45$,$b=0.\underbrace{00···0}_{10个0}3$,则$a÷ b=(\ )$
答案
1.5
解析
【分析】
这道题可以利用商不变的规律来求解,商不变规律是指被除数和除数同时乘或除以相同的数(0除外),商不变。观察a和b的特点:两者小数点后都有10个0,做除法时我们可以把除数b转化为整数来计算,只需要把a和b的小数点同时向右移动相同的位数,商不变。我们先数出除数b的小数总位数,确定小数点需要向右移动的位数,再得到移动后被除数a对应的数值,最后做简单的小数除法即可得到结果。
【解析】
根据商不变的性质,将a和b的小数点同时向右移动11位(把除数b转化为整数):
移动后b变为整数3;
移动后a的小数点跳过10个0后再右移1位,得到4.5;
因此$a÷ b = 4.5÷ 3 = 1.5$。
【答案】
1.5
【知识点】
商不变的规律;除数是小数的除法计算
【点评】
本题的核心是巧妙运用商不变规律简化计算,解题时要准确数清小数点需要移动的位数,避免因移动位数错误导致结果出错。
【难度系数】
0.7
