

 登录
1. 直接写出得数。
0.125+0.8=
3.6÷0.06=
$\frac{5}{8}×1.6=$
$2.4÷\frac{6}{7}=$
$\frac{7}{12}×0.36÷\frac{7}{3}=$
$4.5×\frac{2}{9}+0.5=$
1.25×2.5×3.2=
10.1×9.9−0.99=
0.125+0.8=
3.6÷0.06=
$\frac{5}{8}×1.6=$
$2.4÷\frac{6}{7}=$
$\frac{7}{12}×0.36÷\frac{7}{3}=$
$4.5×\frac{2}{9}+0.5=$
1.25×2.5×3.2=
10.1×9.9−0.99=
答案
1. 0.925 60 1 $\frac{14}{5}$ 0.09 1.5 10 99
解析
【分析】
这是一组小数、分数的四则运算口算题,解题时先观察算式特点:基础加减乘除题可直接按照运算法则计算,有特殊数(如1.25、2.5)的算式优先考虑拆数凑整,含公因数的混合运算可运用运算律简化计算,分数乘除运算先约分再计算能减少计算量,混合运算遵循“先乘除后加减”、同级运算从左到右的规则。
【解析】
1. $0.125+0.8$:对齐小数数位直接相加,$0.125+0.8=0.925$
2. $3.6÷0.06$:除数和被除数同时扩大100倍转化为整数除法,$360÷6=60$
3. $\frac{5}{8}×1.6$:先约分,$1.6÷8=0.2$,再计算$0.2×5=1$
4. $2.4÷\frac{6}{7}$:除以分数等于乘它的倒数,转化为$2.4×\frac{7}{6}$,约分后$0.4×7=2.8=\frac{14}{5}$
5. $\frac{7}{12}×0.36÷\frac{7}{3}$:先把除法转化为乘法得$\frac{7}{12}×0.36×\frac{3}{7}$,交换运算顺序先约分,$\frac{7}{12}×\frac{3}{7}=\frac{1}{4}$,再算$\frac{1}{4}×0.36=0.09$
6. $4.5×\frac{2}{9}+0.5$:先算乘法,约分后$0.5×2=1$,再算加法$1+0.5=1.5$
7. $1.25×2.5×3.2$:把3.2拆为$0.8×4$,用乘法结合律凑整,$(1.25×0.8)×(2.5×4)=1×10=10$
8. $10.1×9.9−0.99$:把$0.99$转化为$9.9×0.1$,提取公因数9.9用乘法分配律计算,$9.9×(10.1-0.1)=9.9×10=99$
【答案】
0.925 60 1 $\frac{14}{5}$ 0.09 1.5 10 99
【知识点】
小数分数四则运算,运算律简便计算,分数乘除运算
【点评】
本题主要考查基础运算能力,部分题目需要灵活运用运算性质和凑整技巧简化计算,熟练掌握运算法则、多积累简便运算的常见题型可以有效提升计算的速度和准确率。
【难度系数】
0.8
2. 用竖式计算,带★的要验算。
3.8×2.5
5.4÷0.95
(得数保留两位小数)
★3.6÷0.75
20.7÷0.15
3.8×2.5
5.4÷0.95
(得数保留两位小数)
★3.6÷0.75
20.7÷0.15
答案
2. 9.5 5.68 4.8 138 验算略
解析
【分析】
本题考查小数乘除法的竖式计算、验算及近似值求取。解题思路如下:①小数乘法:先按整数乘法的计算方法算出积,再看两个因数一共有几位小数,就从积的右边起数出几位点上小数点,末尾的0可以省略;②除数是小数的除法:先移动除数的小数点,使它变成整数,除数的小数点向右移动几位,被除数的小数点也向右移动相同的位数(位数不够的补0),再按照除数是整数的除法规则计算;③要求保留两位小数时,要计算到小数部分第三位,再用四舍五入法取近似值;④带★的除法题验算时,用“商×除数=被除数”的乘除法互逆关系验证结果即可。
【解析】
1. 计算$3.8×2.5$:
先按整数乘法计算$38×25=950$,两个因数共有2位小数,从积的右侧往左数2位点上小数点,得$9.50$,省略末尾的0后结果为$9.5$。
2. 计算$5.4÷0.95$(得数保留两位小数):
将除数0.95的小数点右移2位转化为整数95,被除数5.4同时扩大100倍变为540,计算$540÷95≈5.684$,第三位小数是4,按四舍五入规则舍去,结果为$5.68$。
3. 计算$★3.6÷0.75$:
将除数0.75的小数点右移2位转化为整数75,被除数3.6同时扩大100倍变为360,计算$360÷75=4.8$。
验算:$4.8×0.75=3.6$,和被除数一致,结果正确。
4. 计算$20.7÷0.15$:
将除数0.15的小数点右移2位转化为整数15,被除数20.7同时扩大100倍变为2070,计算$2070÷15=138$,结果为$138$。
【答案】
9.5 5.68 4.8 138 验算略
【知识点】
小数乘法计算;小数除法计算;近似值求取
【点评】
本题属于计算类基础题,核心易错点为除数是小数时的小数点移位操作、保留近似值的位数判断,掌握小数乘除法的计算规则和乘除法互逆关系即可快速解题。
【难度系数】
0.8
3. 计算下面各题,能简算的要简算。
$3.7×0.99 + 0.037$
$( \frac{5}{6} + \frac{7}{8} - \frac{5}{12} ) × 24$
$36.5× \frac{4}{7} + 63.5 ÷ 1.75$
$3.7×0.99 + 0.037$
$( \frac{5}{6} + \frac{7}{8} - \frac{5}{12} ) × 24$
$36.5× \frac{4}{7} + 63.5 ÷ 1.75$
答案
3. 3.7 31 $\frac{400}{7}$
解析
【分析】
这三道题均考查简便计算,核心是灵活运用乘法分配律简化运算。解题思路如下:①第一题观察数字特点,将0.037转化为3.7×0.01,构造出相同因数3.7,再用乘法分配律计算;②第二题中24是括号内三个分数分母的公倍数,直接用乘法分配律展开计算,可避免通分简化步骤;③第三题先将除法转化为乘法,1.75等于$\frac{7}{4}$,除以$\frac{7}{4}$等于乘$\frac{4}{7}$,构造出相同因数$\frac{4}{7}$,再用乘法分配律计算。
【解析】
1. 计算$3.7×0.99 + 0.037$
$\begin{aligned}\mathrm{原式}&=3.7×0.99 + 3.7×0.01 \\&=3.7×(0.99+0.01) \\&=3.7×1 \\&=3.7\end{aligned}$
2. 计算$(\frac{5}{6} + \frac{7}{8} - \frac{5}{12}) × 24$
$\begin{aligned}\mathrm{原式}&=\frac{5}{6}×24 + \frac{7}{8}×24 - \frac{5}{12}×24 \\&=20 + 21 - 10 \\&=31\end{aligned}$
3. 计算$36.5× \frac{4}{7} + 63.5 ÷ 1.75$
$\begin{aligned}\mathrm{原式}&=36.5×\frac{4}{7} + 63.5×\frac{4}{7} \\&=(36.5+63.5)×\frac{4}{7} \\&=100×\frac{4}{7} \\&=\frac{400}{7}\end{aligned}$
【答案】
3.7;31;$\frac{400}{7}$
【知识点】
乘法分配律;分数乘除运算;小数简便计算
【点评】
这三道题是简便计算的典型考题,解题关键是通过合理变形构造相同因数,再运用乘法分配律降低计算量,需要熟练掌握数的互化技巧和运算律的适用场景。
【难度系数】
0.7
4. (
15
):20=$\frac{3}{4}$=9÷(12
)=(0.75
)(填小数)答案
4. 15 12 0.75
解析
【分析】
这道题考查比、分数、除法之间的关系以及分数化小数的方法,我们可以利用对应关系和相关性质逐步求解:第一步求比的前项,比的后项对应分数的分母,分母4乘5得到20,根据分数的基本性质,分子3也要乘5即可得到第一个空的数;第二步求除法的除数,分数的分子对应除法的被除数,分子3乘3得到9,分母4也要乘3即可得到第二个空的除数;第三步求小数,直接用分数的分子除以分母计算即可。
【解析】
1. 求第一个空:$\frac{3}{4}=3:4$,比的后项4变为20是乘了5,根据比的基本性质,前项也要乘5:$3×5=15$。
2. 求第二个空:$\frac{3}{4}=3÷4$,被除数3变为9是乘了3,根据商不变的性质,除数也要乘3:$4×3=12$。
3. 求小数:用分子除以分母计算得$3÷4=0.75$。
【答案】
15;12;0.75
【知识点】
比与分数除法的关系;分数的基本性质;分数化小数
【点评】
本题属于基础常考题,核心是掌握比、分数、除法三者的转换规则,熟练运用相关性质计算即可得分。
【难度系数】
0.85
5. 一个数由4个百、3个十分之一和7个百分之一组成,这个数写作(
400.37
),它里面有(40037
)个百分之一。答案
5. 400.37 40037
解析
【分析】
解题时首先要明确不同数位对应的计数单位:百位的计数单位是百,十分位的计数单位是十分之一,百分位的计数单位是百分之一。第一步先分别计算各计数单位对应的数值,再相加得到这个数;第二步求这个数里包含多少个百分之一,根据百分之一和其他计数单位的进率,将整个数换算为以百分之一为单位的数即可。
【解析】
1. 计算组成的数:
4个百对应的数值:$4×100=400$
3个十分之一对应的数值:$3×0.1=0.3$
7个百分之一对应的数值:$7×0.01=0.07$
将三部分相加得这个数:$400+0.3+0.07=400.37$
2. 计算包含百分之一的个数:
百分之一等于0.01,求400.37里有多少个0.01用除法计算:
$400.37÷0.01=40037$
【答案】
400.37;40037
【知识点】
小数的组成;小数的计数单位
【点评】
本题考查小数计数单位相关的基础知识点,解题核心是准确掌握整数、小数各数位对应的计数单位以及相邻计数单位的进率,认真计算即可得分。
【难度系数】
0.85
6. 小峰联系整数乘法的计算方法,画图计算$5.1 × 2.3$(如图),①的算式是(
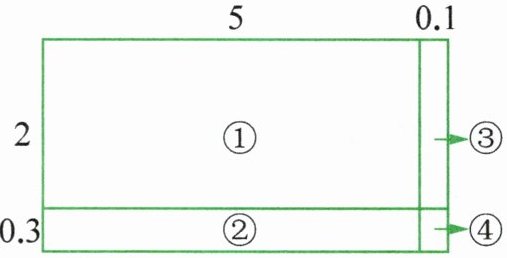
5×2
),②的算式是(5×0.3
),③的算式是(2×0.1
),④的算式是(0.3×0.1
),结果是(11.73
)。答案
6. 5×2 5×0.3 2×0.1 0.3×0.1 11.73
解析
【分析】
解题时首先要明确图形的含义:整个大长方形的长是5+0.1=5.1,宽是2+0.3=2.3,大长方形的面积就是5.1×2.3的计算结果,它被划分为4个小长方形,每个小长方形的面积对应两个乘数拆分后不同部分的乘积。接下来分别判断每个小长方形的长和宽:①的长为5、宽为2,②的长为5、宽为0.3,③的长为0.1、宽为2,④的长为0.1、宽为0.3,分别计算四个小长方形的面积后求和,即可得到最终乘积。
【解析】
将乘数拆分可得:$5.1=5+0.1$,$2.3=2+0.3$
1. ①号小长方形面积:长5,宽2,算式为$\boldsymbol{5×2}=10$
2. ②号小长方形面积:长5,宽0.3,算式为$\boldsymbol{5×0.3}=1.5$
3. ③号小长方形面积:长0.1,宽2,算式为$\boldsymbol{2×0.1}=0.2$
4. ④号小长方形面积:长0.1,宽0.3,算式为$\boldsymbol{0.3×0.1}=0.03$
将四个部分的结果相加:$10+1.5+0.2+0.03=11.73$
【答案】
$5×2$;$5×0.3$;$2×0.1$;$0.3×0.1$;$11.73$
【知识点】
小数乘法算理、乘法分配律、长方形面积计算
【点评】
本题借助面积模型将抽象的小数乘法运算具象化,直观展示了小数乘法的计算原理,能够帮助理解乘法分配律在小数运算中的应用,降低了算理理解的难度。
【难度系数】
0.7
7. 以下是几款蛋糕每千克中酵母粉的含量。
| 品牌 | A | B | C | D |
| --- | --- | --- | --- | --- |
| 酵母粉含量/克 | 5.8 |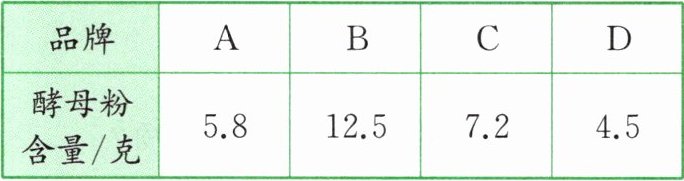 | 7.2 | 4.5 |
(1) 0.8千克A款蛋糕中含酵母粉(
(2) E款蛋糕中酵母粉含量是D款蛋糕的1.8倍,每千克E款蛋糕中含酵母粉(
| 品牌 | A | B | C | D |
| --- | --- | --- | --- | --- |
| 酵母粉含量/克 | 5.8 |
| 7.2 | 4.5 |(1) 0.8千克A款蛋糕中含酵母粉(
4.64
)克。(2) E款蛋糕中酵母粉含量是D款蛋糕的1.8倍,每千克E款蛋糕中含酵母粉(
8.1
)克。答案
7. (1) 4.64 (2) 8.1
解析
【分析】
解决这两个问题首先要从表格中提取对应品牌的酵母粉含量数据,再结合数量关系用乘法计算:
(1) 已知每千克A款蛋糕含酵母粉5.8克,求0.8千克A款蛋糕的酵母粉含量,本质是求5.8的0.8倍是多少,直接用乘法计算即可。
(2) 已知每千克D款蛋糕含酵母粉4.5克,E款酵母粉含量是D款的1.8倍,求每千克E款的酵母粉含量,就是求4.5的1.8倍是多少,用乘法计算。
【解析】
(1) 计算0.8千克A款蛋糕的酵母粉含量:
$5.8×0.8=4.64$(克)
(2) 计算每千克E款蛋糕的酵母粉含量:
$4.5×1.8=8.1$(克)
【答案】
(1) 4.64 (2) 8.1
【知识点】
小数乘法,倍数应用
【点评】
本题是结合生活场景的基础计算题,解题核心是准确提取表格数据、理清数量关系,计算时注意小数乘法中积的小数点位置不要标错,细心计算即可得分。
【难度系数】
0.85
8. 一瓶蜂蜜连瓶重5千克,卖掉一半蜂蜜后,连瓶重2.7千克。如果蜂蜜每千克28.6元,这瓶蜂蜜一共能卖(
131.56
)元。答案
8. 131.56
解析
【分析】
解题的核心突破口是明确瓶子的重量始终不变,前后两次称重的差值就是卖掉的一半蜂蜜的重量。首先计算一半蜂蜜的重量,再乘2得到整瓶蜂蜜的总重量,最后根据“总价=单价×数量”的公式,就能算出这瓶蜂蜜总共能卖的钱数。
【解析】
第一步:计算一半蜂蜜的重量
前后连瓶重量的差就是一半蜂蜜的重量,即:$5 - 2.7 = 2.3$(千克)
第二步:计算整瓶蜂蜜的总重量
整瓶蜂蜜是一半蜂蜜重量的2倍,即:$2.3 × 2 = 4.6$(千克)
第三步:计算总售价
根据总价公式计算,即:$4.6 × 28.6 = 131.56$(元)
【答案】
131.56
【知识点】
1. 小数四则运算
2. 单价数量总价关系
3. 不变量解题
【点评】
本题侧重考察学生挖掘题目隐含数量关系的能力,只要抓住“瓶重不变”这一关键点,就能快速梳理出解题逻辑,结合基础的运算公式即可求解。
【难度系数】
0.7
