

 登录
(1)$\frac{2}{3}$的1.5倍是(
1
);$\frac{7}{6}$的$\frac{9}{10}$是($\frac{21}{20}$
)。答案
(1) 1;$\frac{21}{20}$
解析
【分析】
解题时首先回忆分数乘法的应用规则:求一个数的几倍是多少,或求一个数的几分之几是多少,均用乘法计算。第一空计算时可先将小数1.5转化为分数,再通过约分简化计算;第二空计算分数乘分数时,先找分子分母的公因数约分,再计算乘积,能降低出错概率。
【解析】
1. 求$\frac{2}{3}$的1.5倍,列式计算:
$\frac{2}{3}×1.5 = \frac{2}{3}×\frac{3}{2} = 1$
2. 求$\frac{7}{6}$的$\frac{9}{10}$,列式计算:
$\frac{7}{6}×\frac{9}{10} = \frac{7×\cancel{9}^3}{\cancel{6}_2×10} = \frac{21}{20}$
【答案】
1;$\frac{21}{20}$
【知识点】
1. 分数乘法的意义 2. 分数乘法运算
【点评】
本题是分数乘法的基础应用题型,核心考察对分数乘法应用场景的理解,计算时养成先约分再计算的习惯,可有效提升计算效率和准确率。
【难度系数】
0.85
(2)比90m的$\frac{1}{3}$多2m的是(
32
)m;(750
)kg比1t少$\frac{1}{4}$。答案
(2) 32;750
解析
【分析】
这道题分为两个小问,解题核心是掌握“求一个数的几分之几是多少用乘法计算”的规则,同时注意单位统一问题。第一问先把90m看作单位“1”,先算出90m的$\frac{1}{3}$是多少,再加上多出来的2m就能得到结果;第二问先将1t换算成以kg为单位的数,再把换算后的质量看作单位“1”,比它少$\frac{1}{4}$就是求它的$(1-\frac{1}{4})$是多少,用乘法计算即可。
【解析】
第一空计算:
1. 先求90m的$\frac{1}{3}$:$90×\frac{1}{3}=30$(m)
2. 再加多的2m:$30+2=32$(m)
第二空计算:
1. 单位换算:$1\mathrm{t}=1000\mathrm{kg}$
2. 求比1000kg少$\frac{1}{4}$的质量:
$1000×(1-\frac{1}{4})=1000×\frac{3}{4}=750$(kg)
【答案】
32;750
【知识点】
分数乘法应用、质量单位换算
【点评】
解题时首先要找准单位“1”,涉及不同单位的运算要先统一单位,再结合分数乘法的意义列式计算,避免因忽略单位换算出错。
【难度系数】
0.8
(3)在○里填上“>”“<”或“=”。
$\frac{17}{8}×\frac{9}{13} ◯ \frac{17}{13}×\frac{9}{8}$
$1.6×\frac{7}{3} ◯ \frac{3}{2}×\frac{7}{3}$
$\frac{9}{10}×\frac{5}{14} ◯ \frac{5}{14}$
$\frac{17}{8}×\frac{9}{13} ◯ \frac{17}{13}×\frac{9}{8}$
$1.6×\frac{7}{3} ◯ \frac{3}{2}×\frac{7}{3}$
$\frac{9}{10}×\frac{5}{14} ◯ \frac{5}{14}$
答案
(3) = > <
解析
【分析】
解题时不需要计算出每个算式的完整结果,可以利用分数乘法的运算规律、积的变化规律来快速比较大小:1. 第一题观察两个乘法算式的分子和分母,利用分数乘法计算法则和乘法交换律判断;2. 第二题两个算式有相同的因数,只需要比较另一个因数的大小即可;3. 第三题根据“一个非零数乘小于1的数,积小于原数”的规律直接判断。
【解析】
1. 比较$\frac{17}{8}×\frac{9}{13}$和$\frac{17}{13}×\frac{9}{8}$:
根据分数乘法计算法则,左边=$\frac{17×9}{8×13}$,右边=$\frac{17×9}{13×8}$,根据乘法交换律,$8×13=13×8$,两个算式的分子、分母分别相等,所以$\frac{17}{8}×\frac{9}{13} = \frac{17}{13}×\frac{9}{8}$,填“=”。
2. 比较$1.6×\frac{7}{3}$和$\frac{3}{2}×\frac{7}{3}$:
两个算式都有相同的因数$\frac{7}{3}$(大于0),只需要比较另一个因数的大小:$\frac{3}{2}=1.5$,$1.6>1.5$,一个因数相同,另一个因数越大,乘积越大,所以$1.6×\frac{7}{3} > \frac{3}{2}×\frac{7}{3}$,填“>”。
3. 比较$\frac{9}{10}×\frac{5}{14}$和$\frac{5}{14}$:
一个非零数乘小于1的数,积小于原数,这里$\frac{9}{10}<1$,所以$\frac{9}{10}×\frac{5}{14} < \frac{5}{14}$,填“<”。
【答案】
= > <
【知识点】
分数乘法运算,积与因数的大小关系,乘法交换律
【点评】
本题考查分数乘法中比较大小的常用技巧,无需计算完整乘积即可通过运算规律快速得出结果,有助于提升灵活运用所学规律解决问题的能力。
【难度系数】
0.8
2. 一节体育课的时间是$\frac{2}{3}$小时,某节体育课上,热身准备时间占$\frac{1}{4}$,技能训练时间占$\frac{3}{8}$。技能训练比热身准备多用了多少小时?
答案
$\frac{2}{3}×(\frac{3}{8}-\frac{1}{4})=\frac{1}{12}$(时)
解析
【分析】
要解决技能训练比热身准备多用多少小时的问题,首先明确本题把体育课总时长看作单位“1”。有两种解题思路:思路一,先分别算出热身准备、技能训练的具体时长,再用技能训练时长减去热身准备时长;思路二,先算出技能训练比热身准备多占总时长的分率,再用总时长乘这个分率得到多用的时长,第二种思路计算更简便。
【解析】
步骤1:先计算技能训练比热身准备多占总课时的分率
$\frac{3}{8}-\frac{1}{4}=\frac{3}{8}-\frac{2}{8}=\frac{1}{8}$
步骤2:用体育课总时长乘多占的分率,计算多用的时长
$\frac{2}{3}×\frac{1}{8}=\frac{1}{12}$(小时)
列综合算式计算:
$\frac{2}{3}×(\frac{3}{8}-\frac{1}{4})$
$=\frac{2}{3}×\frac{1}{8}$
$=\frac{1}{12}$(小时)
【答案】
$\frac{1}{12}$小时
【知识点】
分数混合运算,单位“1”应用,分数乘法实际问题
【点评】
本题是分数乘法的常见实际应用题,解题核心是找准单位“1”,理清分率和对应量的关系,两种解题思路均适用,先算分率差的方法能简化计算过程。
【难度系数】
0.8
3.农场一共收获201筐蔬菜,其中白菜筐数比蔬菜总筐数的$\frac{17}{67}$少1筐。农场收获多少筐白菜?
答案
$201×\frac{17}{67}-1=50$(筐)
解析
【分析】
解题时首先确定单位“1”,本题中蔬菜总筐数是单位“1”,且单位“1”的量是已知的(201筐)。题目要求的白菜筐数是比总筐数的$\frac{17}{67}$少1筐的量,因此解题思路为:先用乘法求出总筐数的$\frac{17}{67}$是多少,再减去少的1筐,即可得到白菜的筐数。
【解析】
先计算201筐的$\frac{17}{67}$是多少:
$201×\frac{17}{67}=51$(筐)
再减去少的1筐,得到白菜的筐数:
$51-1=50$(筐)
列综合算式计算:
$201×\frac{17}{67}-1=51-1=50$(筐)
【答案】
50筐
【知识点】
分数乘法应用,求比一个数的几分之几少几的数
【点评】
本题属于基础的分数乘法实际问题,解题核心是找准单位“1”,理清数量关系,计算时先约分再计算可以简化运算、降低出错概率。
【难度系数】
0.85
4. 文具店开学时做促销,一个书包原价 180 元,现在售价是原价的$\frac{5}{6}$。买两个书包比用原价购买一共少花多少钱?
答案
$180×(1-\frac{5}{6})×2=60$(元)
解析
【分析】
解题时首先明确所求为买2个书包的总优惠金额,我们可以分三步思考:第一步,确定单位“1”是书包的原价,已知现价是原价的$\frac{5}{6}$,那么单个书包的优惠金额占原价的$1-\frac{5}{6}$;第二步,用原价乘单个书包的优惠占比,算出1个书包少花的钱;第三步,乘2即可得到买2个书包一共少花的总金额。也可以先分别算出2个书包的原价总和、现价总和,再相减得到差价,两种方法可以互相验证。
【解析】
1. 先计算单个书包比原价少花的分率:
$1-\frac{5}{6}=\frac{1}{6}$
2. 计算1个书包少花的金额:
$180×\frac{1}{6}=30$(元)
3. 计算2个书包一共少花的金额:
$30×2=60$(元)
列综合算式计算:
$180×(1-\frac{5}{6})×2$
$=180×\frac{1}{6}×2$
$=30×2$
$=60$(元)
【答案】
60元
【知识点】
分数乘法应用、单位“1”识别、价格差额计算
【点评】
本题结合生活中的促销场景考查分数乘法的实际应用,解题核心是找准单位“1”,理清优惠金额对应的分率,既可以用先求单个优惠再算总量的简便方法,也可以用分别计算总价求差的方法,解题思路灵活,能帮助学生提升用数学知识解决实际问题的能力。
【难度系数】
0.8
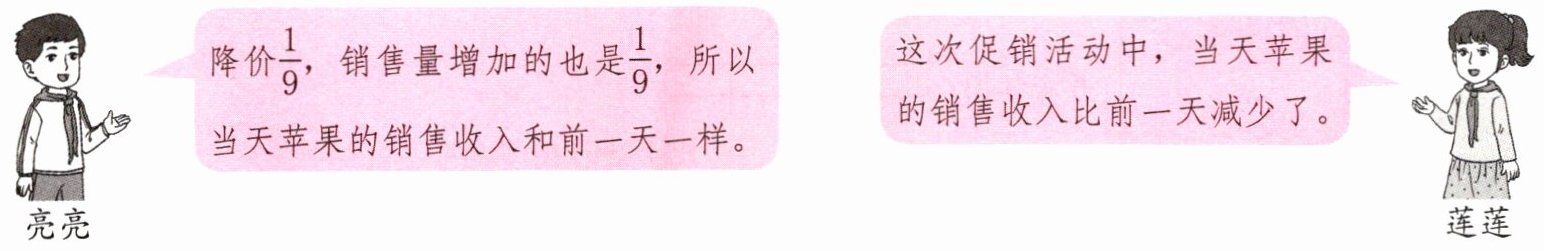
某大型超市推出苹果促销活动,降价$\frac{1}{9}$销售,当天的销售量比前一天增加了$\frac{1}{9}$。亮亮和莲莲讨论当天苹果的销售收入和前一天相比是否有变化。谁说得对?请说明理由。
答案
莲莲说得对。
$(1-\frac{1}{9})×(1+\frac{1}{9})=\frac{80}{81}$ $\frac{80}{81}<1$,当天销售收入比前一天减少了。
$(1-\frac{1}{9})×(1+\frac{1}{9})=\frac{80}{81}$ $\frac{80}{81}<1$,当天销售收入比前一天减少了。
解析
【分析】
要判断谁的说法正确,首先明确销售收入的计算关系:销售收入=单价×销售量。我们可以把前一天的苹果单价、前一天的销售量分别看作单位“1”,先算出促销当天的单价是原价的几分之几,再算出当天销售量是前一天的几分之几,最后将两者相乘得到当天销售收入占前一天销售收入的比例,和1比较大小就能判断收入变化情况。
【解析】
把前一天苹果的单价、前一天的销售量都看作单位“1”,则前一天的销售收入为$1×1=1$。
促销当天的单价为原价的:$1-\frac{1}{9}=\frac{8}{9}$
当天的销售量为前一天的:$1+\frac{1}{9}=\frac{10}{9}$
当天的销售收入是前一天的:$\frac{8}{9}×\frac{10}{9}=\frac{80}{81}$
因为$\frac{80}{81}<1$,说明当天销售收入比前一天少。
【答案】
莲莲说得对。$(1-\frac{1}{9})×(1+\frac{1}{9})=\frac{80}{81}$,$\frac{80}{81}<1$,当天销售收入比前一天减少了。
【知识点】
分数乘法应用、单位“1”的运用、销售问题计算
【点评】
本题易走入“降价和增量分率相同则收入不变”的误区,解题时要注意降价的单位“1”是原价,销售量增加的单位“1”是前一天的销售量,需通过实际计算判断收入变化。
【难度系数】
0.7
