

 登录
9.某商品先在批发价m元的基础上提高10%出售,后又降价10%出售,那么降价后每销售一件商品的盈亏情况为(
A.亏损
B.盈利
C.不亏不盈
D.无法确定
A
)A.亏损
B.盈利
C.不亏不盈
D.无法确定
答案
9.A
解析
【分析】
要判断降价后的盈亏情况,需先计算出两次价格变动后的最终售价,再和成本价(批发价m元)比较:若最终售价>m则盈利,若最终售价<m则亏损,若相等则不亏不盈。解题时注意:提价10%的单位“1”是批发价m,降价10%的单位“1”是提价后的售价,两者的基准不同,不能直接抵消。
【解析】
第一步:计算提价10%后的售价
在批发价m元基础上提高10%,此时售价为:
$m×(1+10\%)=1.1m$(元)
第二步:计算再降价10%后的最终售价
降价10%是在1.1m元的基础上变动,此时售价为:
$1.1m×(1-10\%)=1.1m×0.9=0.99m$(元)
第三步:比较最终售价和成本价
因为商品批发价m>0,所以$0.99m < m$,即最终售价低于成本价,销售一件商品是亏损的。
所以选A。
【答案】
A
【知识点】
销售盈亏问题、列代数式、百分数应用
【点评】
本题的易错点是混淆两次价格变动的单位“1”,不少同学误以为提价10%再降价10%后价格和原价一致,实际上两次变动的基准不同,计算时要明确每个百分率对应的基数才能得到正确结果。
【难度系数】
0.6
变式训练
某商店在一次交易中,两件衣服均以200元的价格卖出,其中一件盈利25%,另一件亏损20%,那么商店在这次交易中 (
A.盈利20元钱
B.亏损20元钱
C.亏损10元钱
D.不盈不亏
某商店在一次交易中,两件衣服均以200元的价格卖出,其中一件盈利25%,另一件亏损20%,那么商店在这次交易中 (
C
)A.盈利20元钱
B.亏损20元钱
C.亏损10元钱
D.不盈不亏
答案
【变式训练】C
解析
【分析】
要解决交易盈亏问题,首先要明确盈利、亏损的比例都是以衣服的成本价为单位“1”,不能直接用售价计算盈亏金额。解题思路为:第一步分别设两件衣服的成本价为未知数,根据“售价=成本价×(1±利润率)”的等量关系列方程,求出两件衣服的成本;第二步计算两件衣服的总售价和总成本,对比二者的差值,差值为正则盈利,差值为负则亏损。
【解析】
设盈利25%的衣服成本价为$ x $元,亏损20%的衣服成本价为$ y $元。
1. 求盈利衣服的成本:
根据售价=成本价×(1+盈利率),列方程:
$ x(1+25\%)=200 $
解得:$ x=200÷1.25=160 $
这件衣服盈利:$ 200-160=40 $元
2. 求亏损衣服的成本:
根据售价=成本价×(1-亏损率),列方程:
$ y(1-20\%)=200 $
解得:$ y=200÷0.8=250 $
这件衣服亏损:$ 250-200=50 $元
3. 计算总盈亏:
总售价:$ 200+200=400 $元
总成本:$ 160+250=410 $元
总盈亏:$ 400-410=-10 $元,即亏损10元。
【答案】
C
【知识点】
1.销售盈亏计算 2.一元一次方程的实际应用
【点评】
本题是销售类问题的典型基础题,易错点是容易误将售价作为计算盈亏比例的基数,解题核心是抓住成本价是利润率的单位“1”,先求出各商品成本再对比总收支判断盈亏。
【难度系数】
0.7
10. [分类讨论思想]“双十一”期间,某超市推出如下优惠方案:一次性购物不超过100元,不享受优惠;一次性购物超过100元,但不超过300元,一律九折;一次性购物超过300元,一律八折. 王波两次购物分别付款80元、252元,如果他将这两次所购商品一次性购买,那么应付款
288元或316
元.答案
10. 288元或316
解析
【分析】
解题时首先要确定两次购物的原价:第一次付款80元,因100元打九折后为90元,80元<90元,说明第一次购物未享受优惠,原价就是80元。第二次付款252元存在两种优惠可能:①原价在100元~300元之间,享受九折优惠;②原价超过300元,享受八折优惠。我们需要分类计算出两种情况下第二次购物的原价,再求和得到两次购物的总原价,最后按照超过300元打八折的规则计算一次性购买的应付款即可。
【解析】
1. 确定第一次购物原价:
已知一次性购物不超过100元不享受优惠,$100×0.9=90$元,$80元<90元$,因此第一次购物没有享受优惠,原价为80元。
2. 分类讨论第二次购物的原价:
情况1:第二次购物原价在100元~300元之间,享受九折优惠
设第二次购物原价为$x$元,列方程:
$0.9x=252$
解得$x=252÷0.9=280$元,符合$100<280≤300$的范围。
此时两次购物总原价:$80+280=360$元,超过300元,享受八折优惠,应付款:$360×0.8=288$元。
情况2:第二次购物原价超过300元,享受八折优惠
设第二次购物原价为$y$元,列方程:
$0.8y=252$
解得$y=252÷0.8=315$元,符合$315>300$的范围。
此时两次购物总原价:$80+315=395$元,超过300元,享受八折优惠,应付款:$395×0.8=316$元。
综上,一次性购买应付款288元或316元。
【答案】
288元或316
【知识点】
1. 销售打折问题
2. 分类讨论思想
3. 一元一次方程的应用
【点评】
本题属于分段计费类的销售问题,解题的核心是对第二次付款对应的优惠方案进行分类讨论,避免因漏算某一种情况导致答案不完整,能很好地考察思维的严谨性。
【难度系数】
0.6
11.某服装店打折销售服装,若每件服装按标价的五折出售将亏损20元,而按标价的八折出售将盈利40元.
(1)每件服装的标价为多少元?每件服装的成本为多少元?
(2)为了尽快减少库存,又要保证不亏本,商家最多能打几折?
(1)每件服装的标价为多少元?每件服装的成本为多少元?
(2)为了尽快减少库存,又要保证不亏本,商家最多能打几折?
答案
(1)每件服装的标价为200元,成本为120元.
(2)商家最多能打六折.
(2)商家最多能打六折.
解析
【分析】
(1)本题是销售盈亏类应用题,核心隐含等量关系为:无论按哪种折扣销售,服装的成本固定不变。我们可先设每件服装的标价为x元,分别用含x的式子表示不同折扣下的成本:五折出售亏损20元,即成本=五折售价+亏损的20元;八折出售盈利40元,即成本=八折售价-盈利的40元,两个表达式都表示成本,联立即可列方程求解标价,再代入任意成本表达式算出成本。(2)要保证不亏本,即最低售价等于成本,“打几折”是按标价的十分之几销售,设折扣为y折,根据“标价×折扣数/10=成本”列方程,即可求出最多能打的折扣。
【解析】
(1)设每件服装的标价为$x$元。
根据成本不变的等量关系列方程:
$0.5x + 20 = 0.8x - 40$
移项得:$0.8x - 0.5x = 20 + 40$
合并同类项得:$0.3x = 60$
系数化为1得:$x = 200$
将$x=200$代入$0.5x+20$,可得成本为:$0.5×200 + 20 = 120$(元)
(2)设商家最多能打$y$折,此时售价等于成本,刚好不亏本。
根据题意列方程:
$200×\frac{y}{10} = 120$
化简得:$20y = 120$
解得:$y = 6$
【答案】
(1)每件服装的标价为200元,成本为120元。
(2)商家最多能打六折。
【知识点】
一元一次方程的应用;销售盈亏问题;折扣计算
【点评】
本题是销售类应用题的基础题型,解题关键是抓住“成本不变”这一隐含等量关系列方程,计算折扣时要注意“几折”对应标价的十分之几,理清售价、成本、折扣、利润之间的关系即可快速解题。
【难度系数】
0.7
12. 某店按照分期付款的形式出售新车,小明家购买了一辆现价为18万元的新车,购车时需付首付(第一年)3万元,从第二年起,以后每年的还款额为车款2万元与上一年剩余车款的利息之和. 已知剩余车款的年利息为4%,则第几年小明家的还款额为2.28万元?
答案
12. 第6年小明家的还款额为2.28万元.
解析
【分析】
本题属于分期付款类的利率应用问题,解题思路如下:首先明确还款额的构成规则:每年还款额=2万元固定本金+上一年剩余车款产生的利息。我们可以直接设第x年还款额为2.28万元,先理清首付后剩余车款的变化规律,用含x的式子表示出第x年还款时对应的上一年剩余车款,再根据还款额的等量关系列一元一次方程求解即可。
【解析】
解:设第x年小明家的还款额为2.28万元,根据题意x≥2。
购车付完首付后剩余车款:$18-3=15$(万元)
到第$(x-1)$年时,已经偿还了$(x-2)$年的固定本金,因此第$(x-1)$年的剩余车款为:$15-2(x-2)$万元
根据还款额的计算规则列方程:
$2+[15-2(x-2)]×4\%=2.28$
化简求解:
$(19-2x)×0.04=0.28$
$19-2x=7$
$2x=12$
$x=6$
【答案】
第6年小明家的还款额为2.28万元。
【知识点】
一元一次方程的应用,利息计算,分期付款问题
【点评】
本题是结合生活场景的实际应用类题目,解题核心是理清各年份剩余欠款的变化规律,准确找到等量关系将实际问题转化为数学方程求解,能很好地锻炼学生把数学知识应用到生活中的能力。
【难度系数】
0.7
13.某商店购进甲、乙两种型号的节能灯共100只,购进100只节能灯的进货款恰好为3 100元,这两种节能灯的进价、定价如下表:
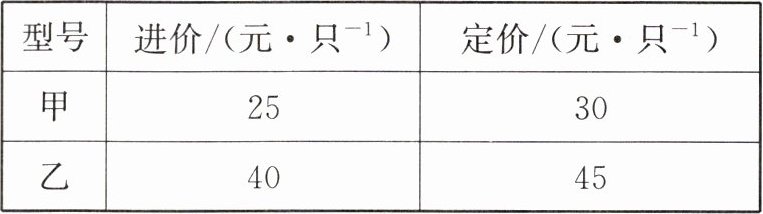
(1)求该商店购进甲、乙两种型号的节能灯各多少只;
(2)在实际销售过程中,商店按定价将购进的全部甲型节能灯和部分乙型节能灯售出后,决定将剩下的乙型节能灯打九折销售,两种节能灯全部售完后,共获得利润383元,求乙型节能灯按定价售出多少只.
(1)求该商店购进甲、乙两种型号的节能灯各多少只;
(2)在实际销售过程中,商店按定价将购进的全部甲型节能灯和部分乙型节能灯售出后,决定将剩下的乙型节能灯打九折销售,两种节能灯全部售完后,共获得利润383元,求乙型节能灯按定价售出多少只.
答案
(1)该商店购进甲型节能灯60只,购进乙型节能灯40只.
(2)乙型节能灯按定价售出14只.
(2)乙型节能灯按定价售出14只.
解析
【分析】
(1)第一问可通过构建一元一次方程求解:已知两种节能灯总数量为100只,设购进甲型节能灯x只,则乙型节能灯为(100-x)只,再根据“总进货款=甲型总进价+乙型总进价”的等量关系列方程,解方程即可得到两种灯的购进数量。
(2)第二问属于销售利润问题,先计算出甲型节能灯的总利润,再设乙型节能灯按定价售出y只,则打九折售出的乙型节能灯为(40-y)只,分别计算两种销售方式下乙型节能灯的利润,根据“总利润=甲型总利润+乙型定价销售利润+乙型打折销售利润”列方程求解即可。
【解析】
(1) 设该商店购进甲型节能灯x只,则购进乙型节能灯(100-x)只。
根据总进货款为3100元,列方程:
$25x + 40(100 - x) = 3100$
展开得:$25x + 4000 - 40x = 3100$
移项合并同类项得:$-15x = -900$
解得:$x = 60$
则乙型节能灯数量为$100 - 60 = 40$(只)
(2) 设乙型节能灯按定价售出y只,则打九折售出的乙型节能灯为$(40 - y)$只。
计算单只利润:
甲型每只利润:$30 - 25 = 5$(元),甲型总利润:$60×5 = 300$(元)
乙型定价销售每只利润:$45 - 40 = 5$(元)
乙型打九折后售价为:$45×0.9 = 40.5$(元),每只利润:$40.5 - 40 = 0.5$(元)
根据总利润383元,列方程:
$300 + 5y + 0.5(40 - y) = 383$
展开得:$300 + 5y + 20 - 0.5y = 383$
合并同类项得:$4.5y + 320 = 383$
移项得:$4.5y = 63$
解得:$y = 14$
【答案】
(1)该商店购进甲型节能灯60只,购进乙型节能灯40只。
(2)乙型节能灯按定价售出14只。
【知识点】
一元一次方程应用,销售利润计算,打折销售
【点评】
本题是典型的销售类一元一次方程应用题,解题核心是找准不同情境下的等量关系,分别根据总进货成本、总销售利润列方程求解,计算打折销售部分的利润时要先明确打折后的实际售价,避免利润计算错误。
【难度系数】
0.7
