

 登录
例1:化简下面各比,并求出比值。
$21:35$
$\frac{5}{6}:\frac{4}{9}$
$6.3:0.9$
$1:0.25$
$4:\frac{3}{2}$
$0.125:\frac{5}{8}$
答案:$3:5,\frac{3}{5}$
$15:8,\frac{15}{8}$
$7:1,7$
$4:1,4$
$8:3,\frac{8}{3}$
$1:5,\frac{1}{5}$
$21:35$
$\frac{5}{6}:\frac{4}{9}$
$6.3:0.9$
$1:0.25$
$4:\frac{3}{2}$
$0.125:\frac{5}{8}$
答案:$3:5,\frac{3}{5}$
$15:8,\frac{15}{8}$
$7:1,7$
$4:1,4$
$8:3,\frac{8}{3}$
$1:5,\frac{1}{5}$
答案
1.$3:5,\frac{3}{5}$
2.$15:8,\frac{15}{8}$
3.$7:1,7$
4.$4:1,4$
5.$8:3,\frac{8}{3}$
6.$1:5,\frac{1}{5}$
2.$15:8,\frac{15}{8}$
3.$7:1,7$
4.$4:1,4$
5.$8:3,\frac{8}{3}$
6.$1:5,\frac{1}{5}$
解析
【分析】
化简比和求比值的核心依据是比的基本性质:比的前项和后项同时乘或除以同一个不为0的数,比值不变。解题时先区分比的类型选择对应方法:①整数比:找前项和后项的最大公因数,同时除以最大公因数得到最简整数比;②分数比:找两个分母的最小公倍数,前项后项同时乘最小公倍数转化为整数比后再化简;③小数比或小数分数混合比:先统一为整数或分数形式,再按对应方法化简。求比值就是用化简后的比的前项除以后项,结果可以是整数、分数或小数。
【解析】
1. 化简$21:35$
21和35的最大公因数是7,前项后项同时除以7:
$21÷7:35÷7=3:5$
比值:$3÷5=\frac{3}{5}$
2. 化简$\frac{5}{6}:\frac{4}{9}$
分母6和9的最小公倍数是18,前项后项同时乘18:
$(\frac{5}{6}×18):(\frac{4}{9}×18)=15:8$
比值:$15÷8=\frac{15}{8}$
3. 化简$6.3:0.9$
前项后项同时乘10转化为整数比:$(6.3×10):(0.9×10)=63:9$,63和9的最大公因数是9,同时除以9得:$7:1$
比值:$7÷1=7$
4. 化简$1:0.25$
前项后项同时乘100转化为整数比:$(1×100):(0.25×100)=100:25$,同时除以25得:$4:1$
比值:$4÷1=4$
5. 化简$4:\frac{3}{2}$
前项后项同时乘2消去分母:$(4×2):(\frac{3}{2}×2)=8:3$
比值:$8÷3=\frac{8}{3}$
6. 化简$0.125:\frac{5}{8}$
先把小数转化为分数:$0.125=\frac{1}{8}$,原式变为$\frac{1}{8}:\frac{5}{8}$,同时乘8得:$1:5$
比值:$1÷5=\frac{1}{5}$
【答案】
1. $3:5,\frac{3}{5}$
2. $15:8,\frac{15}{8}$
3. $7:1,7$
4. $4:1,4$
5. $8:3,\frac{8}{3}$
6. $1:5,\frac{1}{5}$
【知识点】
比的基本性质、化简比、求比值
【点评】
本题考查不同形式比的化简与比值计算,熟练掌握比的基本性质,针对整数比、分数比、小数比的不同特点选择合适的化简方法是解题的关键,注意化简比的最终结果仍是比的形式,比值是一个具体的数。
【难度系数】
0.8
练习1:在括号里填合适的数。
$32:20=8:(\quad)$ $(\quad):15=5:3$
$\frac{102}{68}=\frac{(\quad)}{(\quad)}$ $\frac{0.32}{0.8}=\frac{(\quad)}{(\quad)}$
$32:20=8:(\quad)$ $(\quad):15=5:3$
$\frac{102}{68}=\frac{(\quad)}{(\quad)}$ $\frac{0.32}{0.8}=\frac{(\quad)}{(\quad)}$
答案
1. 5
2. 25
3. $\frac{3}{2}$
4. $\frac{2}{5}$
2. 25
3. $\frac{3}{2}$
4. $\frac{2}{5}$
解析
【分析】
本题考查比的性质、比例的基本性质以及分数化简的应用,解题思路如下:1. 求解比例中的未知项时,可以利用比的基本性质:比的前项和后项同时乘或除以同一个不为0的数,比值不变,观察已知项的变化规律,对未知项做相同的运算;也可以用比例的基本性质“两内项之积等于两外项之积”计算。2. 化简分数时,若分子分母是整数,直接同时除以二者的最大公因数得到最简分数;若分子分母是小数,先扩大相同倍数转化为整数,再约分即可。
【解析】
1. 计算$32:20=8:(\quad)$:比的前项32除以4得到8,根据比的基本性质,后项20也要除以4,$20÷4=5$,括号填5。
2. 计算$(\quad):15=5:3$:比的后项3乘5得到15,根据比的基本性质,前项5也要乘5,$5×5=25$,括号填25。
3. 化简$\frac{102}{68}$:102和68的最大公因数是34,分子分母同时除以34,$\frac{102÷34}{68÷34}=\frac{3}{2}$。
4. 化简$\frac{0.32}{0.8}$:先把分子分母同时乘100转化为整数分数$\frac{32}{80}$,32和80的最大公因数是16,分子分母同时除以16,$\frac{32÷16}{80÷16}=\frac{2}{5}$。
【答案】
1. 5
2. 25
3. $\frac{3}{2}$
4. $\frac{2}{5}$
【知识点】
比的基本性质;比例的基本性质;分数约分
【点评】
本题是比和分数相关的基础题型,核心是掌握比的性质和约分方法,熟练后可以快速得出结果,是该模块的常考基础题。
【难度系数】
0.8
例2:判断下面每组的两个比能否组成比例。如果能,把组成的比例写出来。
(1) $10:12$和$25:30$
(2) $0.9:3$和$\frac{1}{5}:\frac{1}{15}$
答案:(1) $10:12=\frac{5}{6}$,$25:30=\frac{5}{6}$,因为$\frac{5}{6}=\frac{5}{6}$,所以$10:12=25:30$,可以组成比例。
(2) $0.9:3=0.3$,$\frac{1}{5}:\frac{1}{15}=3$,因为$0.3≠3$,所以不能组成比例。
(1) $10:12$和$25:30$
(2) $0.9:3$和$\frac{1}{5}:\frac{1}{15}$
答案:(1) $10:12=\frac{5}{6}$,$25:30=\frac{5}{6}$,因为$\frac{5}{6}=\frac{5}{6}$,所以$10:12=25:30$,可以组成比例。
(2) $0.9:3=0.3$,$\frac{1}{5}:\frac{1}{15}=3$,因为$0.3≠3$,所以不能组成比例。
答案
(1) $10:12=\frac{5}{6}$,$25:30=\frac{5}{6}$,因为$\frac{5}{6}=\frac{5}{6}$,所以$10:12=25:30$,可以组成比例。
(2) $0.9:3=0.3$,$\frac{1}{5}:\frac{1}{15}=3$,因为$0.3≠3$,所以不能组成比例。
(2) $0.9:3=0.3$,$\frac{1}{5}:\frac{1}{15}=3$,因为$0.3≠3$,所以不能组成比例。
解析
【分析】
判断两个比能否组成比例的核心依据是比例的意义:比值相等的两个比可以组成比例。解题时按两步思考:第一步,分别计算每组中两个比的比值,用比的前项除以后项即可得到比值;第二步,对比两个比值是否相等,若相等则两个比能组成比例,若不相等则不能组成比例,计算时要注意小数、分数类的比的运算准确性。
【解析】
(1) 计算两个比的比值:
$10:12=10÷12=\frac{5}{6}$
$25:30=25÷30=\frac{5}{6}$
因为$\frac{5}{6}=\frac{5}{6}$,两个比的比值相等,所以$10:12$和$25:30$可以组成比例。
(2) 计算两个比的比值:
$0.9:3=0.9÷3=0.3$
$\frac{1}{5}:\frac{1}{15}=\frac{1}{5}÷\frac{1}{15}=3$
因为$0.3≠3$,两个比的比值不相等,所以$0.9:3$和$\frac{1}{5}:\frac{1}{15}$不能组成比例。
【答案】
(1) $10:12=\frac{5}{6}$,$25:30=\frac{5}{6}$,因为$\frac{5}{6}=\frac{5}{6}$,所以$10:12=25:30$,可以组成比例。
(2) $0.9:3=0.3$,$\frac{1}{5}:\frac{1}{15}=3$,因为$0.3≠3$,所以不能组成比例。
【知识点】
比例的意义、求比值
【点评】
本题属于比例判定的基础题型,解题关键是熟练掌握求比值的运算方法,牢记比例的定义,计算过程中要注意分数、小数除法的运算规则,避免因计算失误出现判断错误。
【难度系数】
0.8
练习2:把能组成比例的两个比连起来。
$9:36$ $\frac{1}{4}:\frac{1}{8}$ $0.3:0.1$
$8:4$ $\frac{1}{3}:\frac{1}{9}$ $\frac{1}{32}:\frac{1}{8}$
$9:36$ $\frac{1}{4}:\frac{1}{8}$ $0.3:0.1$
$8:4$ $\frac{1}{3}:\frac{1}{9}$ $\frac{1}{32}:\frac{1}{8}$
答案
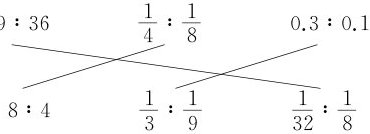
解析
【分析】
要判断哪两个比能组成比例,依据是比例的定义:比值相等的两个比可以组成比例。解题时先分别计算出所有比的比值(比的比值=比的前项÷比的后项),再将比值相同的两个比相连即可。
【解析】
第一步:计算第一行三个比的比值:
1. $9:36=9÷36=\frac{1}{4}$
2. $\frac{1}{4}:\frac{1}{8}=\frac{1}{4}÷\frac{1}{8}=2$
3. $0.3:0.1=0.3÷0.1=3$
第二步:计算第二行三个比的比值:
1. $8:4=8÷4=2$
2. $\frac{1}{3}:\frac{1}{9}=\frac{1}{3}÷\frac{1}{9}=3$
3. $\frac{1}{32}:\frac{1}{8}=\frac{1}{32}÷\frac{1}{8}=\frac{1}{4}$
第三步:将比值相等的比连线:
比值为$\frac{1}{4}$的$9:36$和$\frac{1}{32}:\frac{1}{8}$相连;比值为2的$\frac{1}{4}:\frac{1}{8}$和$8:4$相连;比值为3的$0.3:0.1$和$\frac{1}{3}:\frac{1}{9}$相连。
【答案】
【知识点】
求比值、比例的意义
【点评】
本题属于比例相关的基础题型,核心考查对比例定义的理解和求比值方法的运用,计算时注意分数除法和小数除法的运算规则,避免计算失误即可做对。
【难度系数】
0.8
因为$\frac{9}{25}<50$,所以蚂蚁的力气更大。
难点:能解决稍复杂的按比分配实际问题。
例4:下图表示制作一种青团所用材料的份数。
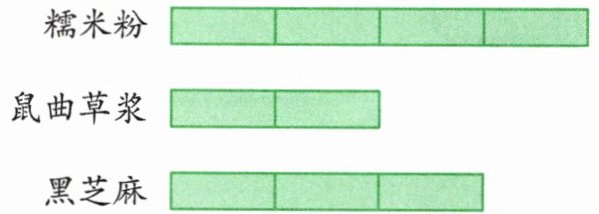
(1) 这三种原料是按照什么比配制的?
(2) 如果三种原料各有15千克,制作这种青团,当黑芝麻全部用完时,鼠曲草浆还剩多少千克?糯米粉已经增加了多少千克?
答案:(1) 糯米粉:鼠曲草浆:黑芝麻=$4:2:3$ (2) $15÷3=5$(千克),$15-5×2=5$(千克),$5×4-15=5$(千克)
答:鼠曲草浆还剩5千克,糯米粉已经增加了5千克。
难点:能解决稍复杂的按比分配实际问题。
例4:下图表示制作一种青团所用材料的份数。
(1) 这三种原料是按照什么比配制的?
(2) 如果三种原料各有15千克,制作这种青团,当黑芝麻全部用完时,鼠曲草浆还剩多少千克?糯米粉已经增加了多少千克?
答案:(1) 糯米粉:鼠曲草浆:黑芝麻=$4:2:3$ (2) $15÷3=5$(千克),$15-5×2=5$(千克),$5×4-15=5$(千克)
答:鼠曲草浆还剩5千克,糯米粉已经增加了5千克。
答案
(1) 糯米粉:鼠曲草浆:黑芝麻=$4:2:3$
(2) $15÷3=5$(千克),$15-5×2=5$(千克),$5×4-15=5$(千克)
答:鼠曲草浆还剩5千克,糯米粉已经增加了5千克。
(2) $15÷3=5$(千克),$15-5×2=5$(千克),$5×4-15=5$(千克)
答:鼠曲草浆还剩5千克,糯米粉已经增加了5千克。
解析
【分析】
(1) 求三种原料的配比,直接观察线段图中三种材料对应的份数:糯米粉对应4份,鼠曲草浆对应2份,黑芝麻对应3份,直接写出三者的最简整数比即可。
(2) 解决第二问的核心是先找到标准量:当黑芝麻全部用完时,以黑芝麻的总质量和对应的份数为依据,先算出1份原料的质量;再分别计算鼠曲草浆的实际用量,用现有质量减去用量得到剩余量;计算糯米粉的总需求量,减去现有质量得到需要增加的量。
【解析】
(1) 观察线段图可得,糯米粉占4份,鼠曲草浆占2份,黑芝麻占3份,因此三种原料的配比为:
糯米粉:鼠曲草浆:黑芝麻 = 4:2:3
(2) 先计算每份原料的质量:黑芝麻共15千克,对应3份,因此每份质量为:
$15÷3=5$(千克)
鼠曲草浆仅需要2份,实际使用量为$5×2=10$(千克),剩余质量为:
$15-10=5$(千克)
糯米粉需要4份,总需求量为$5×4=20$(千克),需要增加的质量为:
$20-15=5$(千克)
【答案】
(1) 糯米粉:鼠曲草浆:黑芝麻=$4:2:3$
(2) 鼠曲草浆还剩5千克,糯米粉已经增加了5千克。
【知识点】
比的意义、按比分配实际应用
【点评】
本题结合生活场景考查按比分配的灵活运用,解题关键是根据全部用完的原料量求出每份对应的质量,再推导其余原料的用量差,能有效锻炼学生解决实际问题的能力。
【难度系数】
0.7
练习3:甲、乙、丙三人分糖果,按1:2:3或3:4:5的颗数比分配,两种分法下,分得的糖果一样多的是(
乙
)。答案
乙
解析
【分析】
要判断两种分法下谁分得的糖果一样多,核心是抓住两种分法的总糖果数相同的特点。我们可以先算出两种分法的总份数,取总份数的最小公倍数作为假设的总糖果数,分别算出两种分法下三人各分得的糖果数量,再对比结果就能找到答案,这种方法直观易懂,符合我们学过的比的应用相关知识。
【解析】
1. 先算两种分法的总份数:
按1:2:3分配时,总份数为 $ 1+2+3=6 $ 份;
按3:4:5分配时,总份数为 $ 3+4+5=12 $ 份。
2. 取6和12的最小公倍数12,假设总共有12颗糖果:
第一种分法每份糖果数:$ 12÷6=2 $ 颗,此时甲得 $ 1×2=2 $ 颗,乙得 $ 2×2=4 $ 颗,丙得 $ 3×2=6 $ 颗;
第二种分法每份糖果数:$ 12÷12=1 $ 颗,此时甲得 $ 3×1=3 $ 颗,乙得 $ 4×1=4 $ 颗,丙得 $ 5×1=5 $ 颗。
3. 对比两次分得的数量,乙两次都分得4颗,数量相同。
【答案】
乙
【知识点】
比的应用、最小公倍数应用、分数大小比较
【点评】
本题解题关键是抓住糖果总数不变的隐含条件,既可以通过假设总数量计算具体颗数对比,也可以转化为占总量的分率进行比较,能够有效考查对比的意义的理解和灵活应用能力。
【难度系数】
0.7
